这篇是 Coinpred 指标教程系列的第 19 篇,由我们编辑团队根据公开行情整理,也和站内作者页上的署名是同一套内容流程。前面几篇把 成交量、均线 和 ATR 都写过了:成交量告诉你当天参与了多少,均线告诉你收盘相对简单平均在哪,ATR 告诉你一天有多宽。还缺一个很常见、也很容易和均线混在一起的问题——从某一刻算起,被成交量加权过的平均成交价,到底在什么位置?
成交量加权平均价(Volume Weighted Average Price,VWAP)回答的就是这件事。它看起来像均线,原料却不是“把收盘价再平均一次”,而是把每根 K 线的典型价按成交量加权。很多人搜索“VWAP 怎么用”或“跌破 VWAP 是不是该空”,真正容易出错的地方通常不是公式,而是把会话 VWAP和锚定 VWAP当成同一根线,或把一次站上、跌破当成必须执行的指令。
文中所有数字来自 Binance 公开的 BTCUSDT 日线,时间按 UTC。典型价取 (最高价 + 最低价 + 收盘价)÷ 3,成交量用该接口返回的 BTC 数量。主窗口是 2026-07-01 至 2026-11-20。写这篇文章时 11 月 21 日这根日线还没走完,不当作完整交易日引用。三条主要锚定 VWAP 的起点分别是 7 月 1 日、8 月 19 日和 9 月 21 日;需要更长视角时,会再对照 2026 年 1 月 1 日开始的年初锚定线。你可以自己下载 K 线验算。本文是读法教程,不是交易策略,也不构成投资建议。
一、会话 VWAP 和锚定 VWAP 不是同一根线
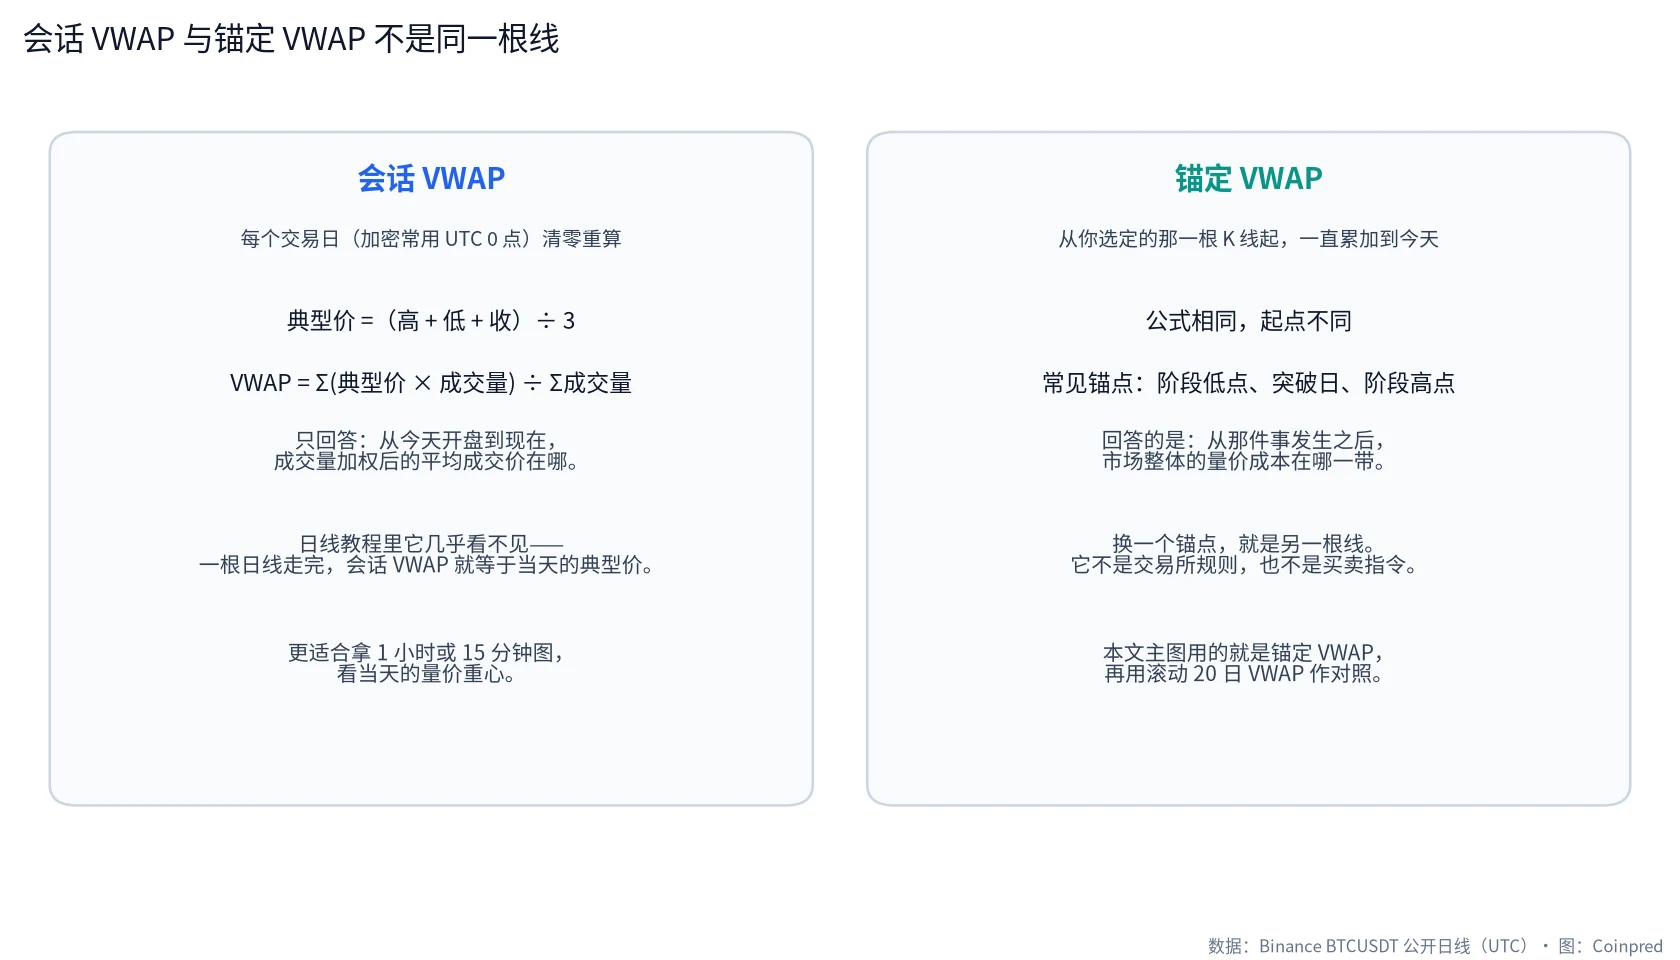
先把公式写清楚。一根 K 线的典型价是:
典型价 =(最高价 + 最低价 + 收盘价)÷ 3
然后:
VWAP = Σ(典型价 × 成交量)÷ Σ成交量
差别只在于,这个累加从哪里开始、到哪里结束。
- 会话 VWAP:每个交易日重新从零算。现货和股票上,这通常是该市场的开盘;加密货币是 24 小时交易,实务里最常见的是按 UTC 0 点切日。它只回答:从今天开盘到现在,量价重心在哪。
- 锚定 VWAP:从你指定的那一根 K 线起,一直累加到今天。锚点可以是阶段低点、放量突破日,也可以是阶段高点。换一个锚点,就是另一根线。
日线教程里,会话 VWAP 几乎看不见:一根日线走完,当天的会话 VWAP 就等于当天的典型价。若你关心“今天盘中量价在哪”,更适合去看 1 小时或 15 分钟图。本文主图用的是锚定 VWAP,因为日线上它能把一次事件之后的成本位置,连续画出来。滚动 20 日 VWAP 会作为短窗口对照,但它同样不是交易所规则。
它也不是 简单移动平均线 的换皮。均线通常只平均收盘价,并且对每一天等权;VWAP 让成交量大的日子,对这条线的位置有更大发言权。8 月 19 日到 21 日那三根放量大阳,会把从 8 月 19 日算起的锚定 VWAP 明显抬高,这不是画图软件的特效,就是公式本身在做事。
二、先把 7 月到 11 月的全貌摊开
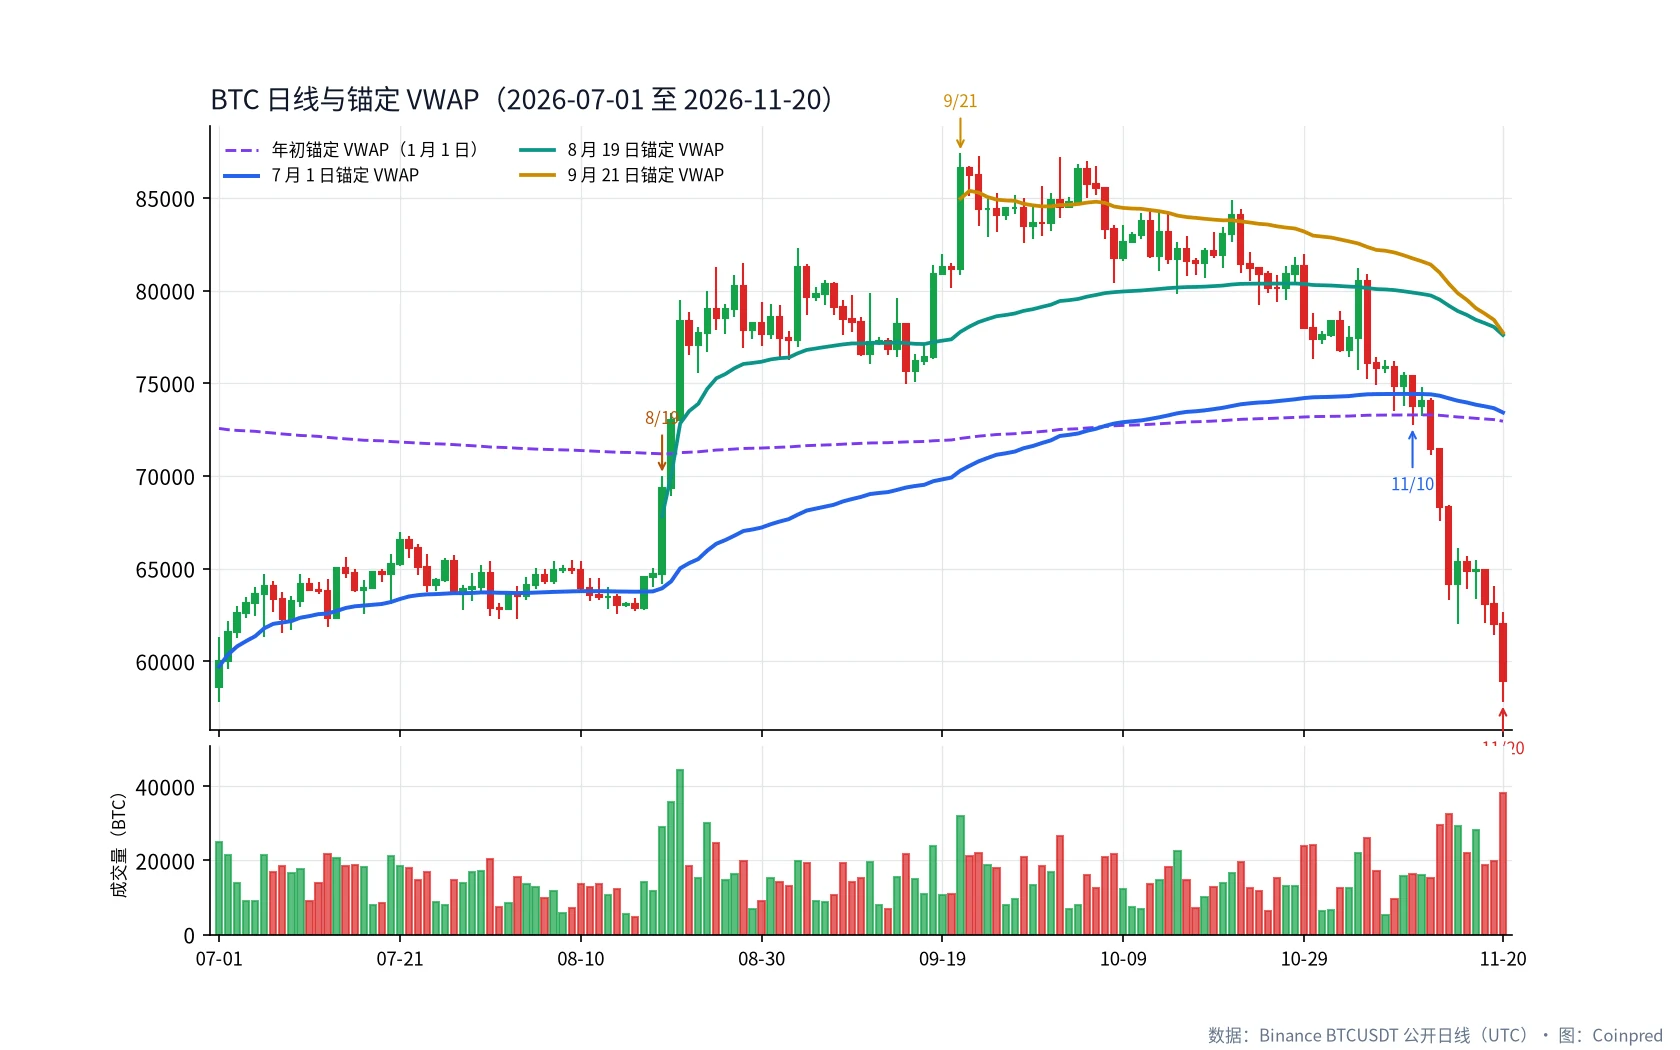
窗口一共 143 根完整日线。7 月 1 日收在 60,024.00,11 月 20 日收在 58,951.51,最低价出现在最后一天的 57,778.35,最高价出现在 9 月 21 日的 87,395.67。起点和终点的收盘相差不大,中间却走了一段相当完整的升势和回撤。这正适合拿来看:同一段行情,三条不同起点的锚定 VWAP,会分别落在什么位置。
| 锚定起点(UTC) | 选择理由 | 11 月 20 日该线位置 | 窗口内收盘在其上方的天数 | 11 月 20 日收盘相对该线 |
|---|---|---|---|---|
| 2026-01-01 | 更长的年初视角 | 72,951.63 | 143 天里有 84 天;窗口内直到 8 月 20 日才重新站上,11 月 12 日再跌破 | −19.19% |
| 2026-07-01 | 窗口起点,也靠近这一阶段的低点 | 73,421.99 | 143 天里有 121 天 | −19.71% |
| 2026-08-19 | 放量突破日 | 77,599.53 | 94 天里有 65 天 | −24.03% |
| 2026-09-21 | 窗口最高日 | 77,727.29 | 61 天里只有 8 天 | −24.16% |
读这张表时,不要先下“应该做多还是做空”的结论。它只说明一件事:锚点决定了这条线在量谁的成本。 从 7 月 1 日的低位附近往上累加,这条线会落在升势的中腹;从 9 月 21 日的高点往下累加,同一天的收盘会长期走在它下方。两条线都算对了,只是问题不同。
三、8 月中旬:在 7 月 1 日这条线附近来回,随后放量离开
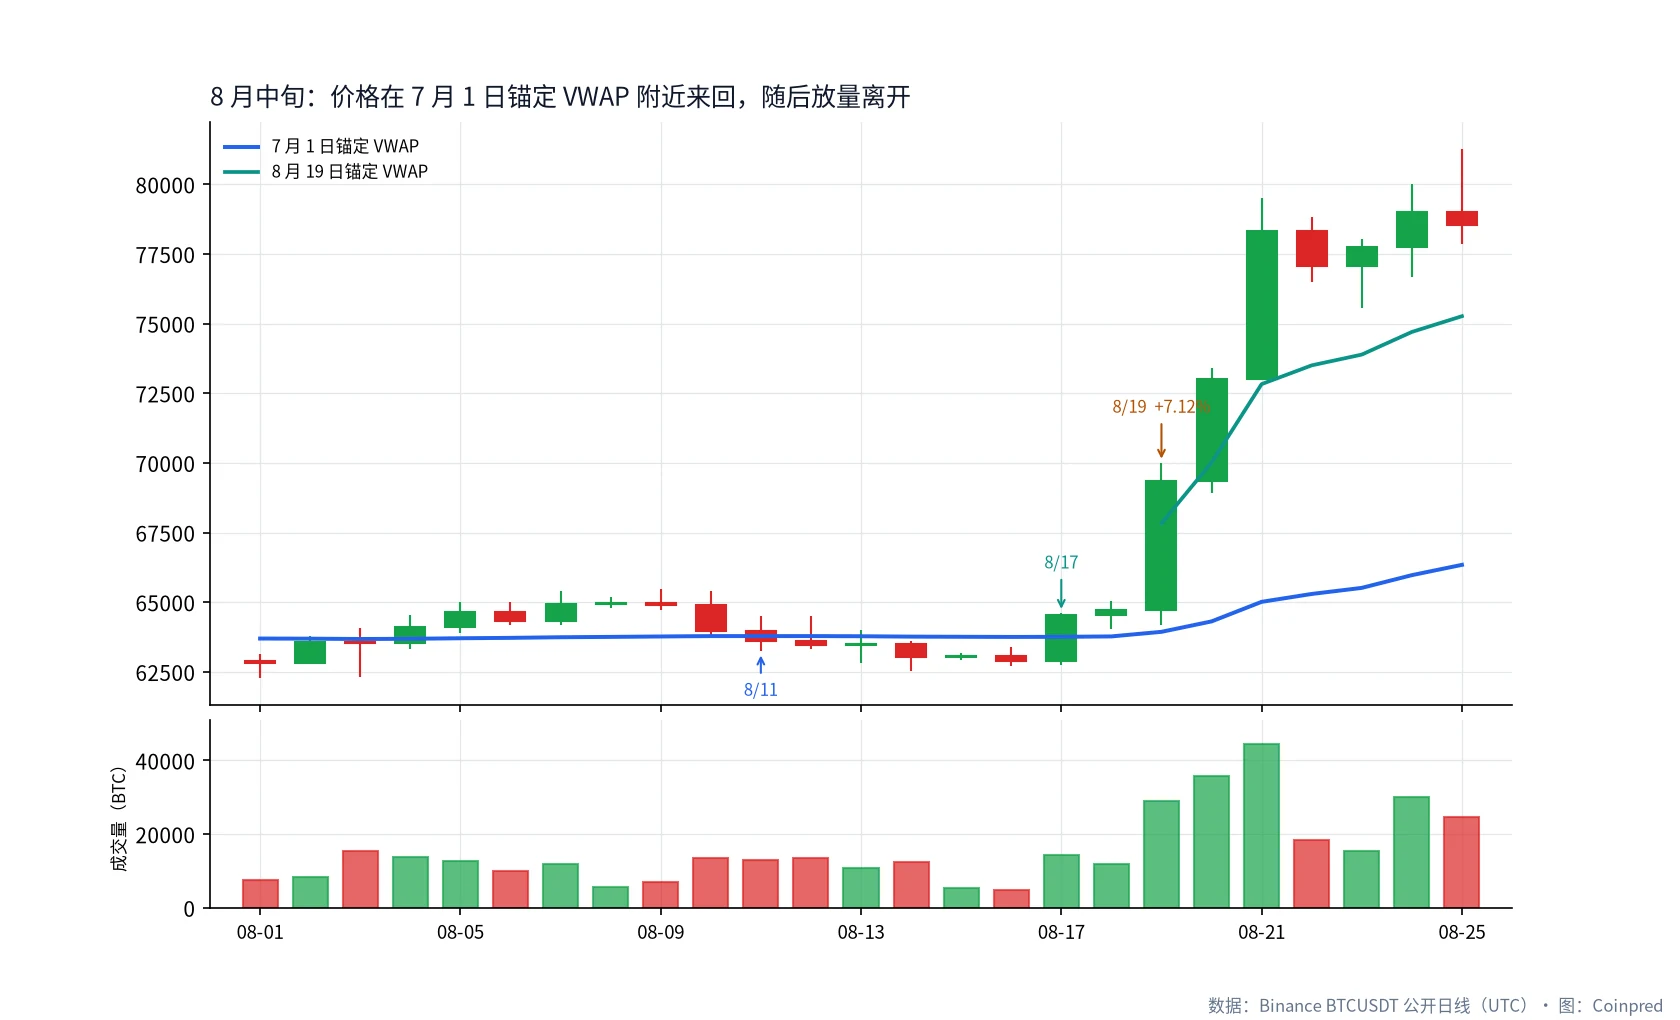
7 月 1 日这根锚定 VWAP,并不是一条“站上就再也不会跌破”的线。窗口前半段,收盘围着它走了好几次:
| 日期(UTC) | 收盘 | 7 月 1 日锚定 VWAP | 相对位置 | 当日涨跌 | 成交量(BTC) |
|---|---|---|---|---|---|
| 07-13 | 62,334.52 | 62,576.03 | 下方 −0.39% | −2.27% | 21,683 |
| 07-14 | 65,043.98 | 62,712.49 | 上方 +3.72% | +4.35% | 20,552 |
| 07-31 | 62,887.88 | 63,710.40 | 下方 −1.29% | −2.92% | 20,476 |
| 08-04 | 64,106.56 | 63,687.40 | 上方 +0.66% | +0.92% | 13,690 |
| 08-11 | 63,600.00 | 63,784.64 | 下方 −0.29% | −0.58% | 12,892 |
| 08-17 | 64,532.10 | 63,758.07 | 上方 +1.21% | +2.59% | 14,256 |
| 08-19 | 69,334.79 | 63,937.01 | 上方 +8.44% | +7.12% | 29,054 |
8 月 11 日收盘只比这条线低 184.64,8 月 17 日重新站回上方时,距离也不过百分之一出头。如果你当时把每一次跌破都当成反手信号,这几天会把人转晕。它们更像是:从 7 月 1 日算起的量价成本还在附近,价格还没有做出“离开”的决定。
离开发生在 8 月 19 日。当天最高到过 70,000.00,最低 64,166.00,收在 69,334.79,涨幅 +7.12%,成交量 29,054 BTC,明显高过窗口中位数约 15,228。次日再收 73,025.15(+5.32%,成交量 35,905),第三天收 78,338.03(+7.28%,成交量 44,340,是这段窗口里最大的一天)。三根大阳把价格一下子送走,7 月 1 日那条线还在 64,000 一带慢慢抬升——它不会跟着一根大阳线跳到新高,因为它还带着 7 月以来所有日子的量。
这也是我们愿意把 8 月 19 日单独设成下一个锚点的原因:从这一天起,市场用大得多的成交量,重新写了一段成本。同一天,从 8 月 19 日起算的锚定 VWAP 落在 67,833.60,已经比 7 月 1 日线高出约 3,900。两条线同时为真,只是窗口长短不同。
四、换一个锚点,就是另一根线
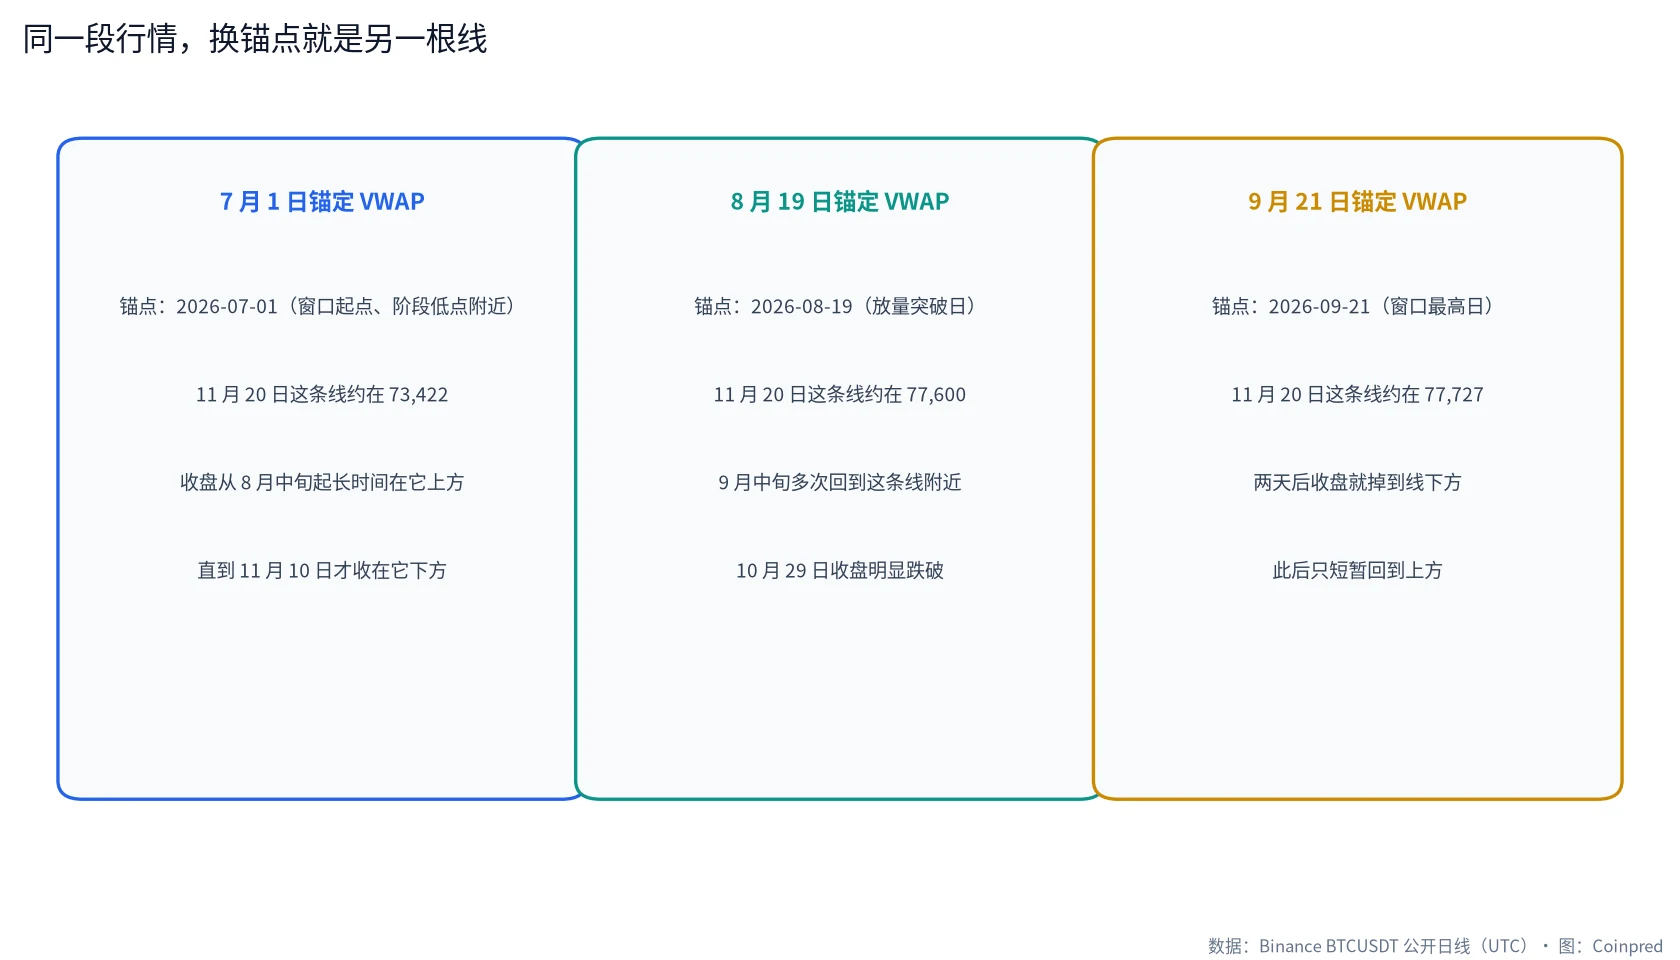
同一段 BTC 日线,三条锚定 VWAP 可以同时画在图上,但它们不是互相验证的“信号一致性”。
- 7 月 1 日线量的是“从窗口低位附近算起,这轮行情的整体成本”。升势里它会偏低,11 月的深跌要先跌很长一段,才会碰到它。
- 8 月 19 日线量的是“从放量突破那天算起的成本”。突破后的高成交会很快把它抬到 75,000–80,000 一带,之后的回撤也更容易先碰到这条线。
- 9 月 21 日线量的是“从窗口最高日算起的成本”。高点当天自己的典型价就接近 84,955.30,后面只要价格不再持续创新高并放量,这条线往往会变成上方的参照,而不是脚下的垫子。
把三条线叠在一起看,不是为了等它们“重合才行动”,而是为了提醒自己:你现在到底在问哪一段的成本。这和我们在 支撑与阻力 里说的是同一类纪律——先定义你在看哪一组位置,再谈论价格和它的关系。
年初那条更长的锚定线,在这段窗口里也有自己的位置。8 月 19 日收盘 69,334.79 时,它还在 71,191.76 上方;直到 8 月 20 日收在 73,025.15,才重新站上这条从 1 月 1 日算起的线(当日约 71,196.62)。换句话说,8 月中下旬那轮放量推进,不只是离开了 7 月的成本,也是窗口内第一次把收盘送回年初量价均价之上。这仍然不是买入指令,只是观察尺度变长以后,会多出来的一条参照。
五、9 月:多次回到 8 月 19 日这条线,随后才创出窗口新高
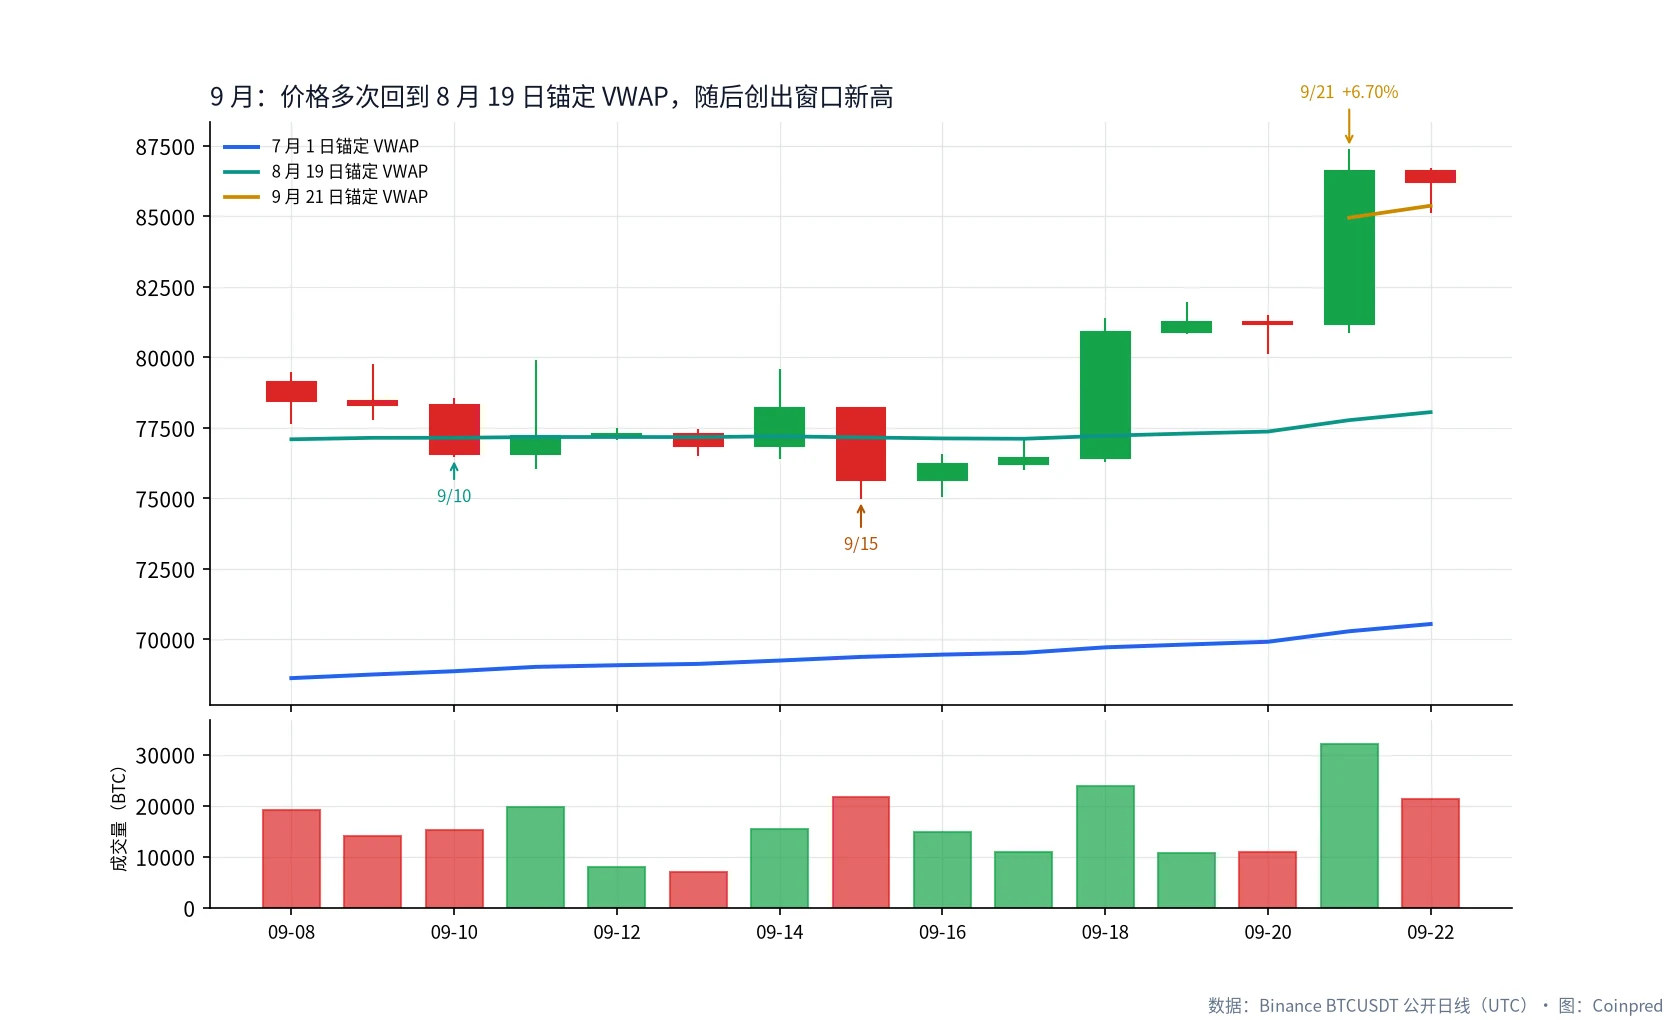
突破之后,8 月 19 日这条线并没有马上变成一条“碰了就弹”的轨道。9 月中旬,收盘几次回到它附近,甚至短暂掉到下方:
| 日期(UTC) | 收盘 | 8 月 19 日锚定 VWAP | 相对位置 | 当日涨跌 | 备注 |
|---|---|---|---|---|---|
| 09-10 | 76,568.72 | 77,148.79 | 下方 −0.75% | −2.22% | 第一次明显收到线下 |
| 09-11 | 77,225.70 | 77,174.23 | 上方 +0.07% | +0.86% | 几乎贴着线收回 |
| 09-13 | 76,842.01 | 77,172.41 | 下方 −0.43% | −0.57% | 再次略低于线 |
| 09-14 | 78,189.21 | 77,201.27 | 上方 +1.28% | +1.75% | 重新站回 |
| 09-15 | 75,644.48 | 77,161.28 | 下方 −1.97% | −3.25% | 对这条线较深的一次回踩,最低 74,967.97 |
| 09-18 | 80,883.87 | 77,219.16 | 上方 +4.75% | +5.85% | 放量离开 |
| 09-21 | 86,620.00 | 77,773.85 | 上方 +11.37% | +6.70% | 最高 87,395.67,窗口新高 |
9 月 15 日收盘低于 8 月 19 日锚定 VWAP 将近 2%,当天成交量 21,683,也不算清淡。若把“跌破突破日均价”直接写成卖出规则,你会在窗口新高出现前四天离场。事实只是:从 8 月 19 日算起的量价成本还在 77,100 附近,价格来回试了几次,随后在 9 月 18 日和 21 日再次放量离开。
9 月 21 日本身成交量 31,963,典型价把一条新的锚定 VWAP 画在大约 84,955.30。两天后,9 月 23 日收在 84,397.60,已经低于这条新线(当日该线约 85,284.80)。从高点锚定的均价,常常一开始就在头上,这不是“指标坏了”,是你问的问题本来就是从高点往下看成本。
六、10 月:先失去 9 月 21 日这条线,再在 10 月 29 日跌破 8 月 19 日线
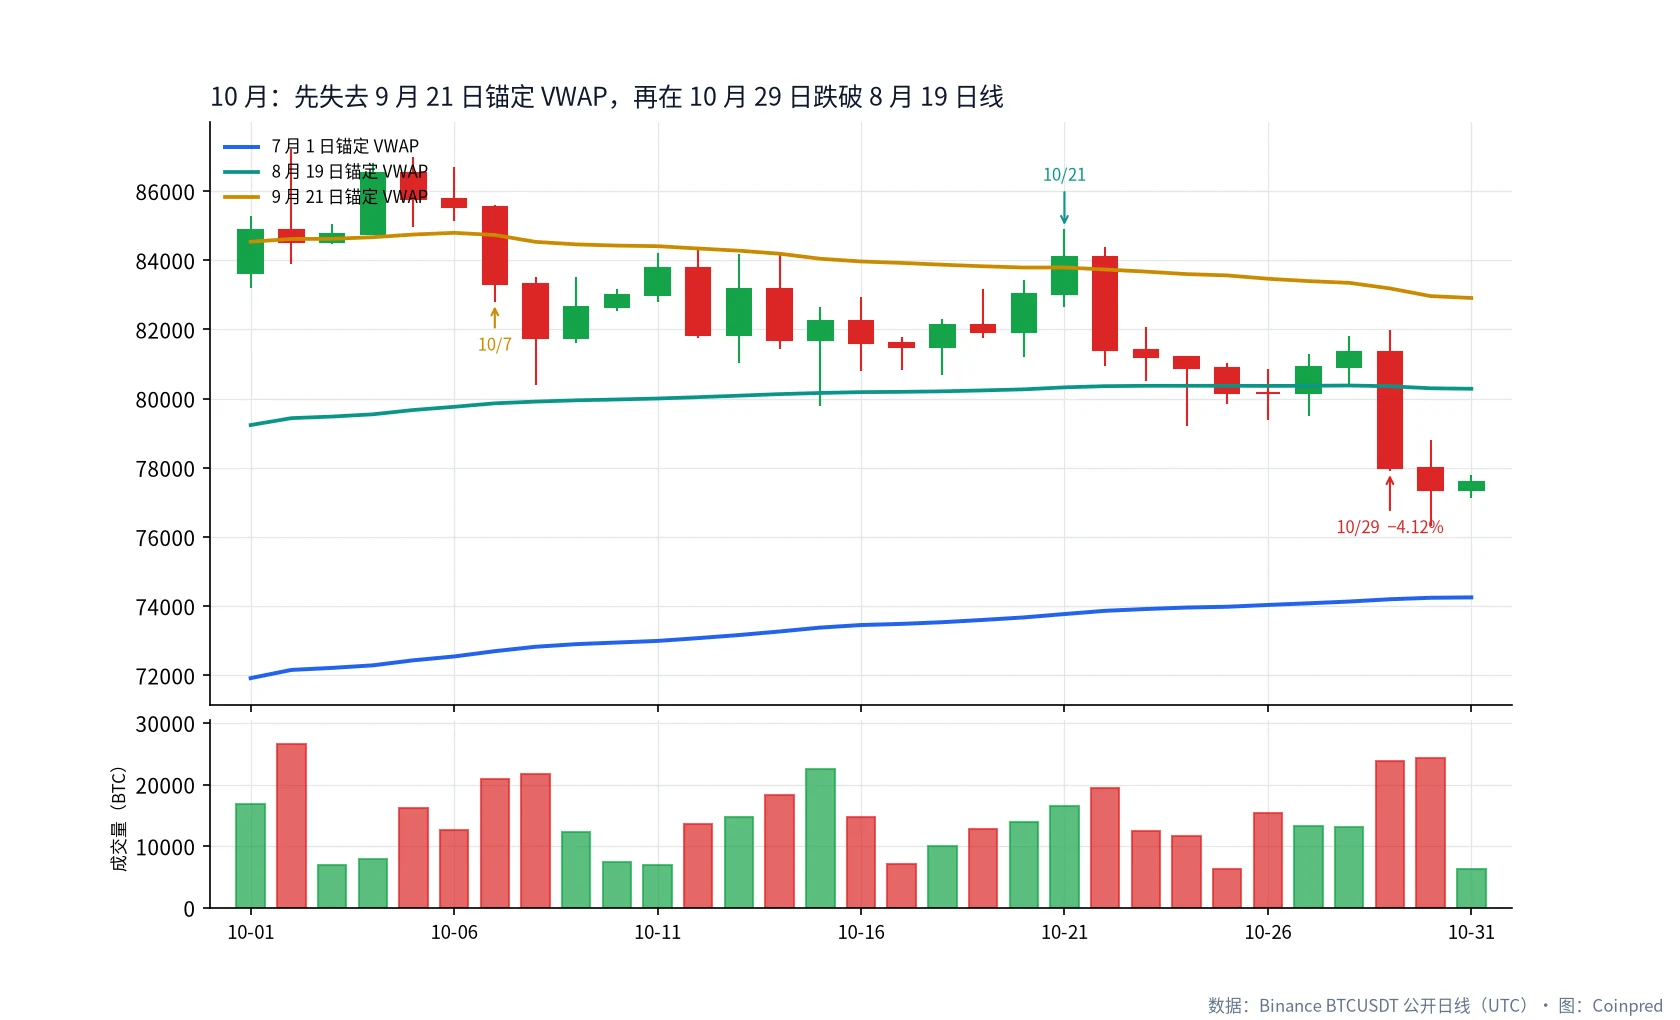
10 月要回答的,不是“会不会再创新高”,而是:从高点算起的成本已经在上方之后,价格还能否站回它;以及 8 月 19 日那条更早的成本线,还能否守住。
| 日期(UTC) | 收盘 | 8 月 19 日线 | 9 月 21 日线 | 当日涨跌 | 怎么读 |
|---|---|---|---|---|---|
| 10-07 | 83,321.81 | 79,863.46 | 84,729.12 | −2.60% | 再次明确收在 9 月 21 日线下方 |
| 10-21 | 84,093.42 | 80,324.83 | 83,791.26 | +1.28% | 短暂重新站上 9 月 21 日线 |
| 10-22 | 81,416.09 | 80,359.78 | 83,731.34 | −3.18% | 一天后又跌回去 |
| 10-25 | 80,154.09 | 80,370.70 | 83,561.40 | −0.91% | 收盘略低于 8 月 19 日线,量只有 6,253,偏小 |
| 10-27 | 80,909.77 | 80,369.66 | 83,396.90 | +0.95% | 重新略高于 8 月 19 日线 |
| 10-29 | 77,991.89 | 80,356.81 | 83,185.12 | −4.12% | 收盘明显低于 8 月 19 日线,成交量 23,832 |
10 月 21 日那次站回 9 月 21 日线,只维持了一天。这和 8 月中旬在 7 月 1 日线附近来回,表面相似,结构并不一样:那时价格还在成本线附近犹豫,此刻 9 月 21 日线已经变成上方的参照,偶尔穿回并不等于重新获得那一段高点之后的成本优势。
10 月 25 日的轻微跌破,量太小,我们不会单独写成“趋势已经结束”。真正把 8 月 19 日这条线说清楚的,是 10 月 29 日:收盘 77,991.89,比该线低约 2.94%,成交量回到 23,832。同一天,在姊妹篇 SuperTrend 怎么用 里,这条日线也完成了空头翻转。两个工具问的问题不同,刚好在同一天给出了各自的变化,这值得记一笔,但仍然不是互相担保。
七、11 月:先试着回到 8 月 19 日线,再失去 7 月 1 日线
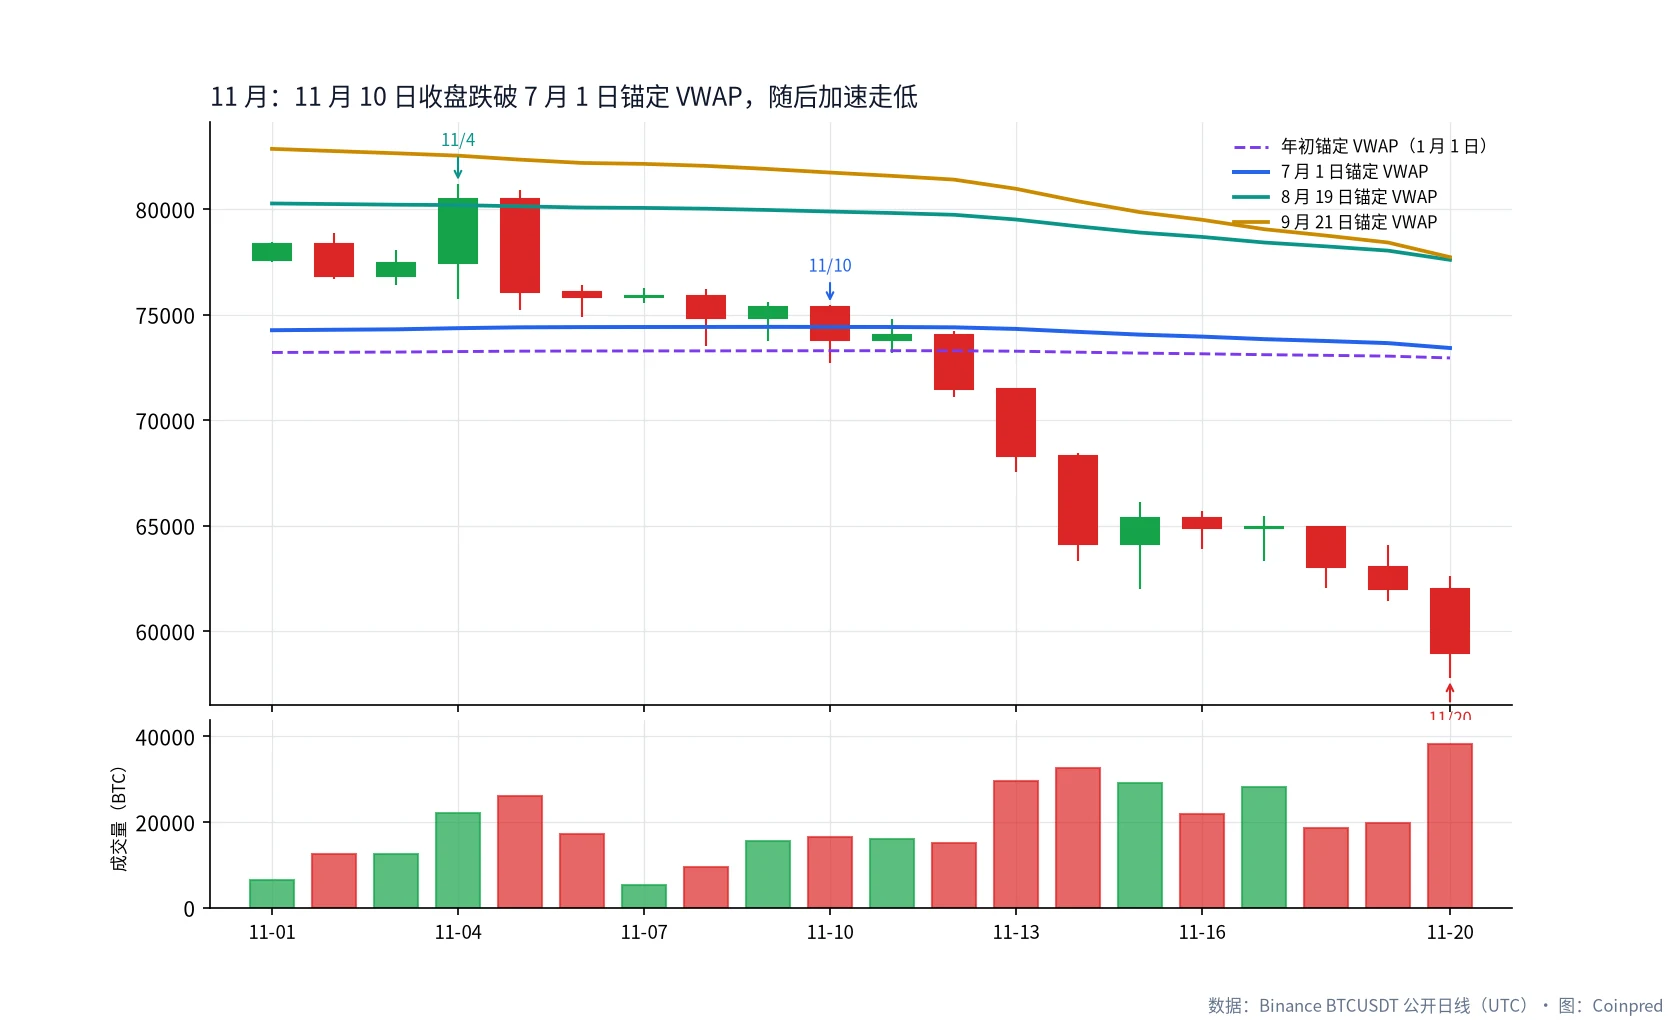
11 月上旬还有一次容易误导人的回抽。
| 日期(UTC) | 开盘 | 最高 | 最低 | 收盘 | 涨跌 | 7 月 1 日线 | 8 月 19 日线 | 成交量 |
|---|---|---|---|---|---|---|---|---|
| 11-04 | 77,453.85 | 81,196.01 | 75,736.38 | 80,504.01 | +3.94% | 74,362.27 | 80,193.70 | 22,140 |
| 11-05 | 80,504.01 | 80,918.01 | 75,208.42 | 76,088.01 | −5.49% | 74,402.63 | 80,136.75 | 26,060 |
| 11-10 | 75,368.41 | 75,442.01 | 72,727.27 | 73,796.06 | −2.09% | 74,420.24 | 79,889.44 | 16,466 |
| 11-12 | 74,015.20 | 74,217.49 | 71,113.06 | 71,460.00 | −3.45% | 74,401.10 | 79,735.58 | 15,228 |
| 11-14 | 68,314.01 | 68,446.21 | 63,320.00 | 64,150.00 | −6.10% | 74,187.45 | 79,187.51 | 32,675 |
| 11-20 | 61,986.73 | 62,639.52 | 57,778.35 | 58,951.51 | −4.90% | 73,421.99 | 77,599.53 | 38,126 |
11 月 4 日收盘 80,504.01,重新略高于 8 月 19 日线(80,193.70),当天成交量 22,140,看起来像一次“收回成本”。可它只维持了一天:11 月 5 日收在 76,088.01,又低了约 5%。这类回抽和 9 月中旬在同一条线附近的来回,也不该混着读——9 月那次后面还有新高,11 月这次发生时,9 月 21 日线早已在上方,10 月 29 日也已经给出过更明确的跌破。
真正把窗口起点那条线说清楚的,是 11 月 10 日。收盘 73,796.06,落在 7 月 1 日锚定 VWAP(74,420.24)下方。两天后,11 月 12 日收在 71,460.00,连年初那条线(约 73,291.84)也一起失去。此后不是“跌破一条均价就结束”,而是加速:11 月 14 日收跌 6.10%,成交量 32,675;11 月 20 日最低见到 57,778.35,收在 58,951.51,成交量 38,126。此时收盘已经比 7 月 1 日线低约 19.7%,比 8 月 19 日线和 9 月 21 日线低约 24%。
有一个巧合值得单独写一句。11 月 14 日,SuperTrend 在 74,198.36,7 月 1 日锚定 VWAP 在 74,187.45,两条完全不同算法的线几乎走到一起,而当天收盘已经在 64,150.00。位置重合并不自动变成支撑;它只说明,到了这一步,从 7 月算起的量价成本和一条 ATR 跟踪带,都已经被远远甩在头顶。关于那条跟踪带本身,请看当天的姊妹篇。
八、我们自己的五步读法
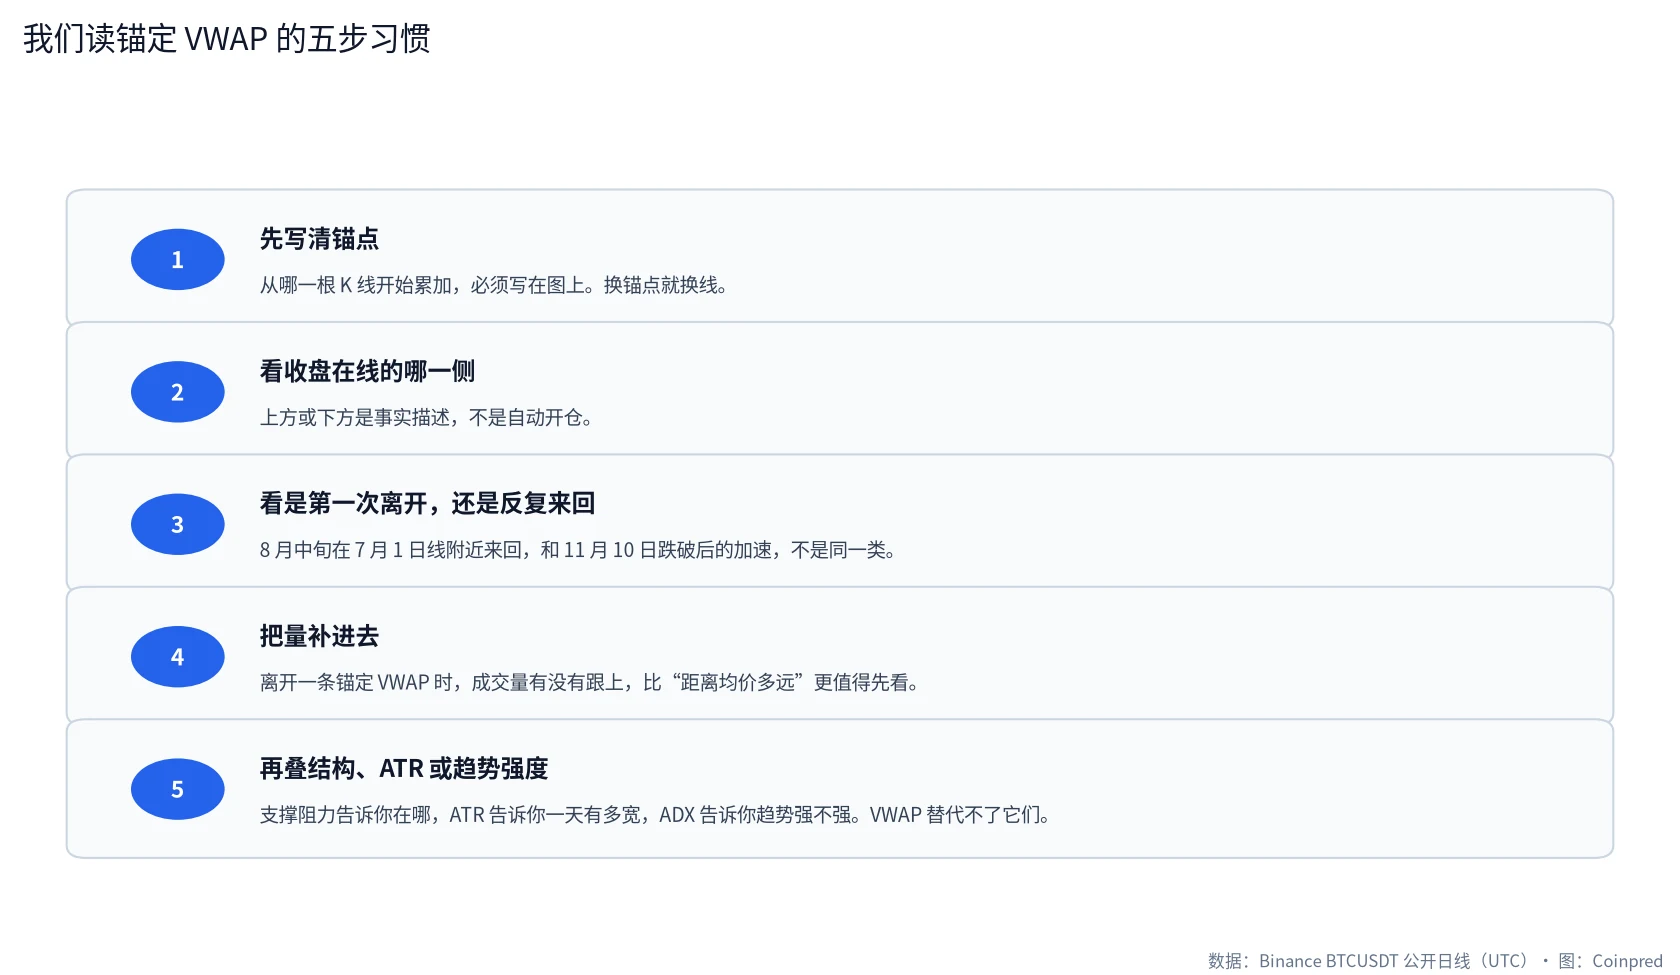
当我们自己在日线上读 VWAP 时,通常按这个顺序,而不是先找“要不要买卖”:
- 先写清锚点。 这条线从哪一根 K 线开始累加,必须写在图上。换锚点就换线。7 月 1 日、8 月 19 日和 9 月 21 日可以同时存在,但它们回答的不是同一个问题。
- 看收盘在线的哪一侧。 上方或下方是事实描述,不是自动开仓。影线刺破、收盘仍在另一侧,和收盘自己过去,权重也不一样。
- 看是第一次离开,还是反复来回。 8 月中旬在 7 月 1 日线附近来回,和 11 月 10 日跌破后的加速,不是同一类。10 月 21 日那种只维持一天的站回,也要和 8 月 17 日那种离开前的收回分开看。
- 把量补进去。 离开一条锚定 VWAP 时,成交量有没有跟上,往往比“距离均价多远”更值得先看。8 月 19 日和 10 月 25 日都涉及 8 月 19 日这条线附近的位置,成交量却完全不是一个量级。
- 再叠结构、ATR 或趋势强度。 支撑阻力 告诉你在哪,ATR 告诉你一天有多宽,ADX 告诉你趋势强不强。VWAP 替代不了它们。
如果只保留一句:先问这条线在量哪一段的成本,再问收盘在它哪一侧,最后才决定今天的穿越值不值得记下来。
九、我们明确不会拿 VWAP 去做的事
- 把会话 VWAP 和锚定 VWAP 画在同一张日线图上,却不标明起点,然后抱怨“这条线和别人的不一样”。
- 把每一次收盘跌破锚定 VWAP,都当成必须执行的空单;8 月 11 日和 9 月 15 日都说明,这种写法会把来回当成结论。
- 从阶段高点锚定一条线,发现价格大部分时间走在下方,就说“VWAP 看空很准”——那是你选择了从高点往下看成本。
- 用滚动 20 日 VWAP 去“验证”一条已经走了四个月的锚定线。短窗口和长窗口同时为真,并不互相证明。
- 把日线上的锚定 VWAP,直接搬到 15 分钟图的交易决策里,或反过来。
- 把 VWAP 当成 布林带 或均线的替代品,只是因为它看起来也是一条中间的线。
- 把 VWAP 单独做成交易系统。你可以自己写规则,但必须同时写清失效、成本和现货与合约的差别。我们在这里不做这件事。
常见问题
BTC 日线该用会话 VWAP,还是锚定 VWAP?
日线上我们主要用锚定 VWAP。会话 VWAP 每个 UTC 日都会清零,一根日线走完,它就等于当天的典型价,几乎没有“一条连续的日线”可看。若你要观察当天盘中的量价重心,去 1 小时或 15 分钟图上看会话 VWAP 更合适。两种算法的公式相同,只是起点和重置规则不同,不要把它们的数值直接比较。
典型价为什么是(高 + 低 + 收)÷ 3,不用收盘价?
这是最常见的做法,也是我们全文统一的口径,方便你复算。有人会用(高 + 低)÷ 2,或把成交量改成报价货币成交额。不同口径会让同一天的 VWAP 差出一截。没有哪一家交易所规定“比特币必须用哪一种”。选定一种,写在图上,不要为了让 9 月 15 日看起来更“完美”再中途改口径。
锚点应该选低点、突破日,还是高点?
三种都可以,只要你说得清自己在问什么。低点附近的锚点,适合回看一整段升势的成本;突破日的锚点,适合回看放量离开之后的成本;高点锚点更像在问“从那次高点之后,市场的量价中枢还在不在那一带”。本文同时画出三条,正是为了说明它们不是同一根线。不要同时改三个锚点,直到图上出现你想看到的支撑。
跌破锚定 VWAP,是不是就该空仓?
不是。8 月 11 日收盘低于 7 月 1 日线只有 0.29%,几天后价格放量离开并创出新高。9 月 15 日低于 8 月 19 日线将近 2%,窗口最高点还在后面。11 月 10 日跌破 7 月 1 日线之后,行情确实继续走低,但那是把它和成交量、已经发生过的 10 月 29 日跌破、以及后续的加速放在一起看的结果,不是“跌破”两个字本身给出的指令。我们自己的读法是:把它当成对这条成本线的一次改写,而不是把市场关掉。
价格离开 VWAP 很远,会不会自动拉回来?
没有这种义务。11 月 20 日收盘已经比 7 月 1 日线低约 19.7%。距离只说明:从那个锚点算起,最近的成交已经远离过去的量价中枢。它不会负责把价格“吸回去”。若你关心波动有多宽,那是 ATR 的工作;若你关心这段下跌强不强,那是 ADX 的工作。
滚动 20 日 VWAP 能不能代替锚定 VWAP?
不能互相代替。滚动 20 日 VWAP 永远只看最近 20 根,窗口会自己往前滑;锚定 VWAP 把起点钉死,后面所有成交都会留下权重。10 月底到 11 月,滚动 20 日线会跟着价格更快下移,7 月 1 日那条锚定线则下得慢得多。两者一起看,有时能分辨“短期重心已经下移,但更长一段的成本还在上面”,这仍然只是描述,不是策略。
15 分钟或 1 小时 BTC 图也能照这篇用吗?
公式可以搬,结论和日期不能搬。1 小时图上的锚定 VWAP,锚点是某一根小时线,不是 8 月 19 日这根日线。会话 VWAP 在小时图上才真正有连续形态。我们自己的顺序仍是先日线,把日线上的锚点写清楚,再决定要不要下沉到更小周期。
只靠 VWAP 能做成交易系统吗?
能写。但你得定义:锚点怎么选、跌破后是否等待收盘确认、成交量阈值是多少、以及和 K 线、结构如何配合。在这段 BTC 日线上,若见跌破就空,你会在 8 月 11 日和 9 月 15 日提前离场;若见站上就追,你会把 10 月 21 日、11 月 4 日那种一天的收回当成趋势重启。这就是失效模式。本文内容仅供学习与复盘。
VWAP 能告诉我事件合约怎么选,或 JEV 会给出什么方向吗?
只能间接相关。事件合约有自己的到期、结算指数和赔付规则,若你研究的是这类产品,请先读 BTC 事件合约说明。JEV 是另一套五档方向判断,其置信度不是胜率。锚定 VWAP 可以是我们提供给模型的行情上下文之一,也可以是我们亲手读图时的上下文之一。它不是结算预测。
数据与参考
- K 线:Binance 公开接口,BTCUSDT 日线,UTC,主要区间 2026-07-01 至 2026-11-20。撰写时 11 月 21 日这根日线尚未结束,故不纳入完整交易日。成交量为该接口返回的 BTC 数量。
- 指标:典型价 =(最高价 + 最低价 + 收盘价)÷ 3;锚定 VWAP = 自锚点当日(含)起 Σ(典型价 × 成交量)÷ Σ成交量。对照线包括 2026-01-01 年初锚定 VWAP,以及滚动 20 日 VWAP。
- VWAP 作为成交量加权平均价,是机构交易和执行分析里的常用口径。上文实现对应的是常见图表默认值,并不代表某一家券商或交易所的内部口径。
- 本系列已发布的相邻教程:K 线、支撑阻力、均线、RSI、MACD、布林带、成交量、斐波那契、随机指标、ATR 怎么用、ADX 怎么用、一目均衡表怎么用,以及姊妹篇 SuperTrend 怎么用。
全部图由 Coinpred 根据上述公开数据绘制。若你复算时发现日期或数字对不上,欢迎通过作者页或页上的联系方式(@constcaoq)写信给我们。交易有风险,请独立判断并控制仓位。本文仅供学习,不构成投资建议。Coinpred 不面向中国大陆地区用户提供服务。