方向总是更受关注,宽度却常常只被看一眼。然后,在安静的星期里量好的止损,就被原封不动地丢进一段很吵的行情里。这篇是 Coinpred 指标教程系列的第 16 篇,想把“有多宽”这件事说清楚。写的仍是 coinpred.com 上同一套编辑流程,署名也和作者页一致。
ATR(Average True Range,平均真实波幅) 不判断比特币要涨还是要跌。它只回答:最近一个“还算正常”的交易日,大概要走出多宽的空间。这听起来很干,可一旦有人问我们那句搜得很多的话——ATR 止损怎么设——你就会发现,真正的问题不是“几倍才是标准答案”,而是“现在这张图有多宽,如果宽度翻一倍,我的美元风险会变成多少?”
文中数字全部来自 Binance 公开的 BTCUSDT 日线,时间按 UTC,ATR 用 威尔德 14 周期 平滑。主窗口是 2026-07-01 至 2026-11-18。写这篇文章时 11 月 19 日这根日线还没走完,不纳入完整交易日。你可以自己复算。本文是读法和量尺教程,不是交易系统,也不构成投资建议。
一、真实波幅是三个数里最大的那个
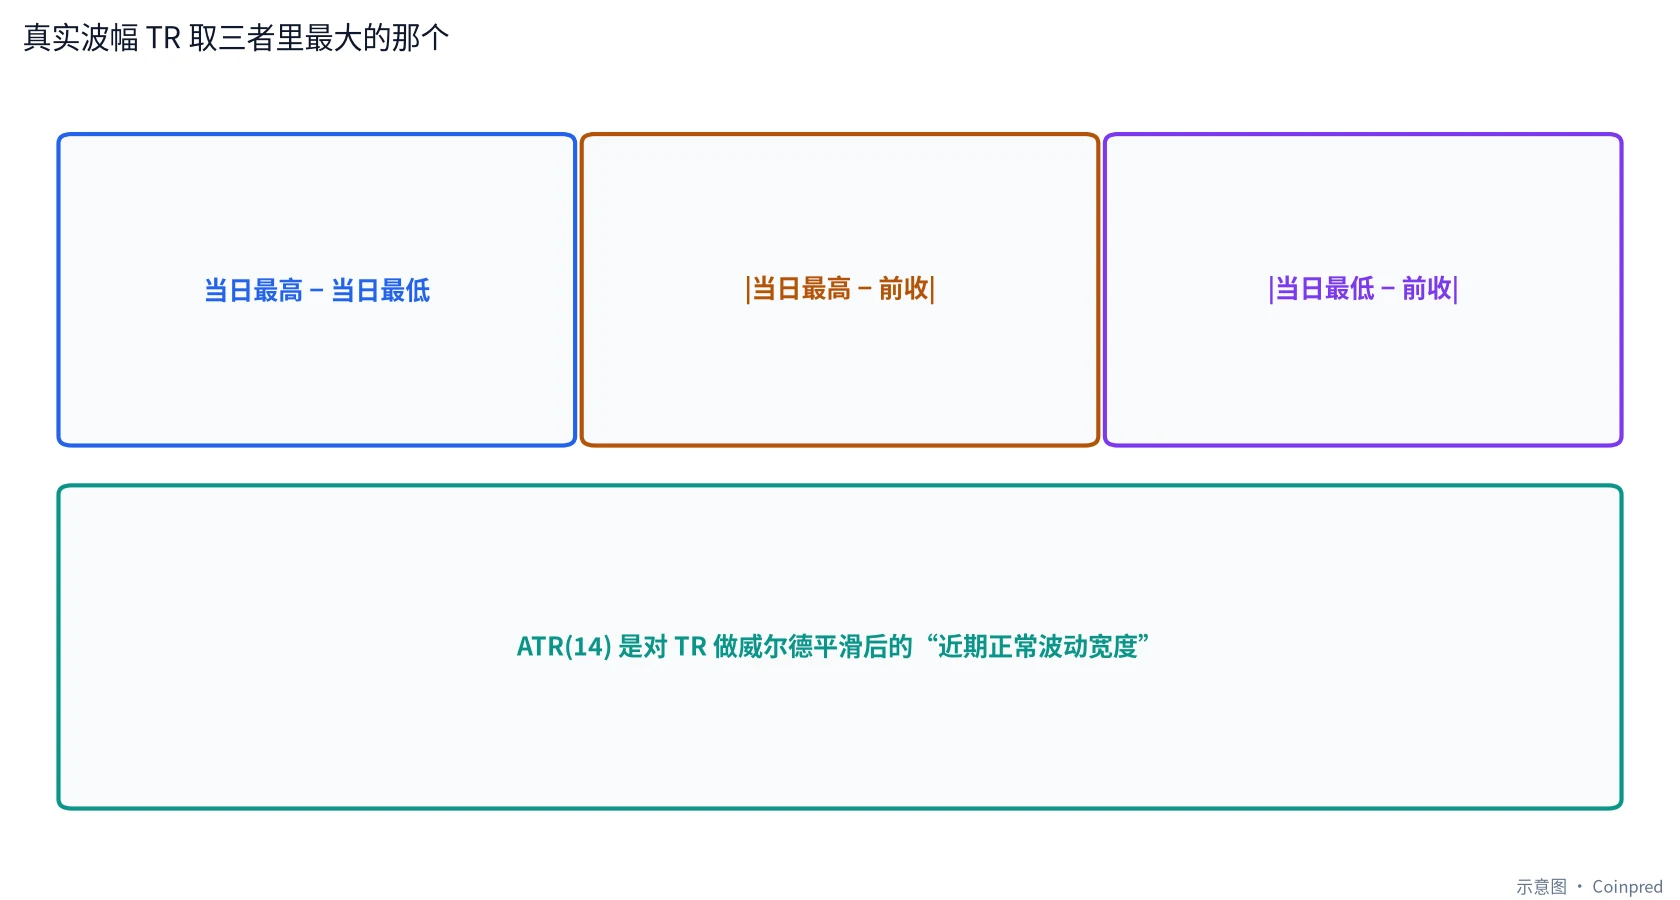
一根 K 线的最高价减最低价,是最直观的波幅。但它不一定是全部。如果出现跳空,真正有意义的距离,可能是从昨天的收盘到今天的极端价。Welles Wilder 的真实波幅(True Range,TR)取下面三项里最大的一个:
- 当日最高 − 当日最低
- |当日最高 − 前收|
- |当日最低 − 前收|
ATR(14) 再对这条 TR 做平滑。我们用的是常见的威尔德平滑:第一个 ATR 等于前 14 个 TR 的简单平均,之后每天是 (前一日 ATR × 13 + 当日 TR)÷ 14。它比直接对 TR 做 14 日均线更慢,这正是目的——你希望宽度不要被单根尖刺改写,但当尖刺开始成串出现时,它又确实会抬上去。
用两个真实交易日当例题,比只看公式清楚。
2026 年 8 月 15 日,BTC 开 63,043.56,最高 63,187.98,最低 62,920.00,收 63,086.01,前收就是 63,043.56。三个候选大约是 268、144 和 124,所以真实波幅只有大约 268 美元。对这个市场来说,这是非常瘦的一根日线。
8 月 19 日,安静被打破的那天,数字完全是另一个量级。最高 70,000.00,最低 64,166.00,前收 64,725.42。最高减最低是 5,834,另外两个与前收相关的距离大约是 5,275 和 559。真实波幅就是 5,834,已经数倍于当时的 ATR(收盘时大约 1,581,相当于约 3.69 倍 ATR)。
再看样本另一头的对照。11 月 14 日,最高 68,446.21,最低 63,320.00,前收 68,314.00。最高减最低大约 5,126,前收到最低大约 4,994。真实波幅是 5,126,而当天 ATR 已经在抬升,收在大约 2,617(约 1.96 倍 ATR),收盘本身跌了大约 6.10%。同属“很宽的一天”,却处在完全不同的价格位置。
二、ATR 的美元值和 ATR% 不是一回事
2,500 美元的 ATR,在 86,000 和在 63,000 附近,含义并不一样。所以我们同时保留 ATR% = ATR ÷ 收盘价 × 100。在 7 月到 11 月这段窗口里,美元 ATR 大约从 1,226 到 2,724,中位数大约 2,177;ATR% 大约从 1.94% 到 4.19%,中位数大约 2.76%。
这两条线并不总是同步。9 月下旬美元 ATR 已经不低——9 月 21 日大约 2,510,当天收在 86,620——可 ATR% 只有大约 2.90%,因为价格本身就高。到了 11 月 18 日,美元 ATR 是 2,642,和 9 月几乎还在同一个美元区间,但 ATR% 已经升到大约 4.19%,因为收盘跌到了 63,068.22。如果只看美元那条线,11 月并不比 9 月“宽”很多;如果看 ATR%,差别就很清楚。
我们想养成的第一个习惯是:跨价格水平去比较波动时,优先看 ATR%;真正在账户里量止损时,还是要看美元 ATR。 两个都留着,别让其中一个冒充另一个。
三、7 月到 11 月的全貌
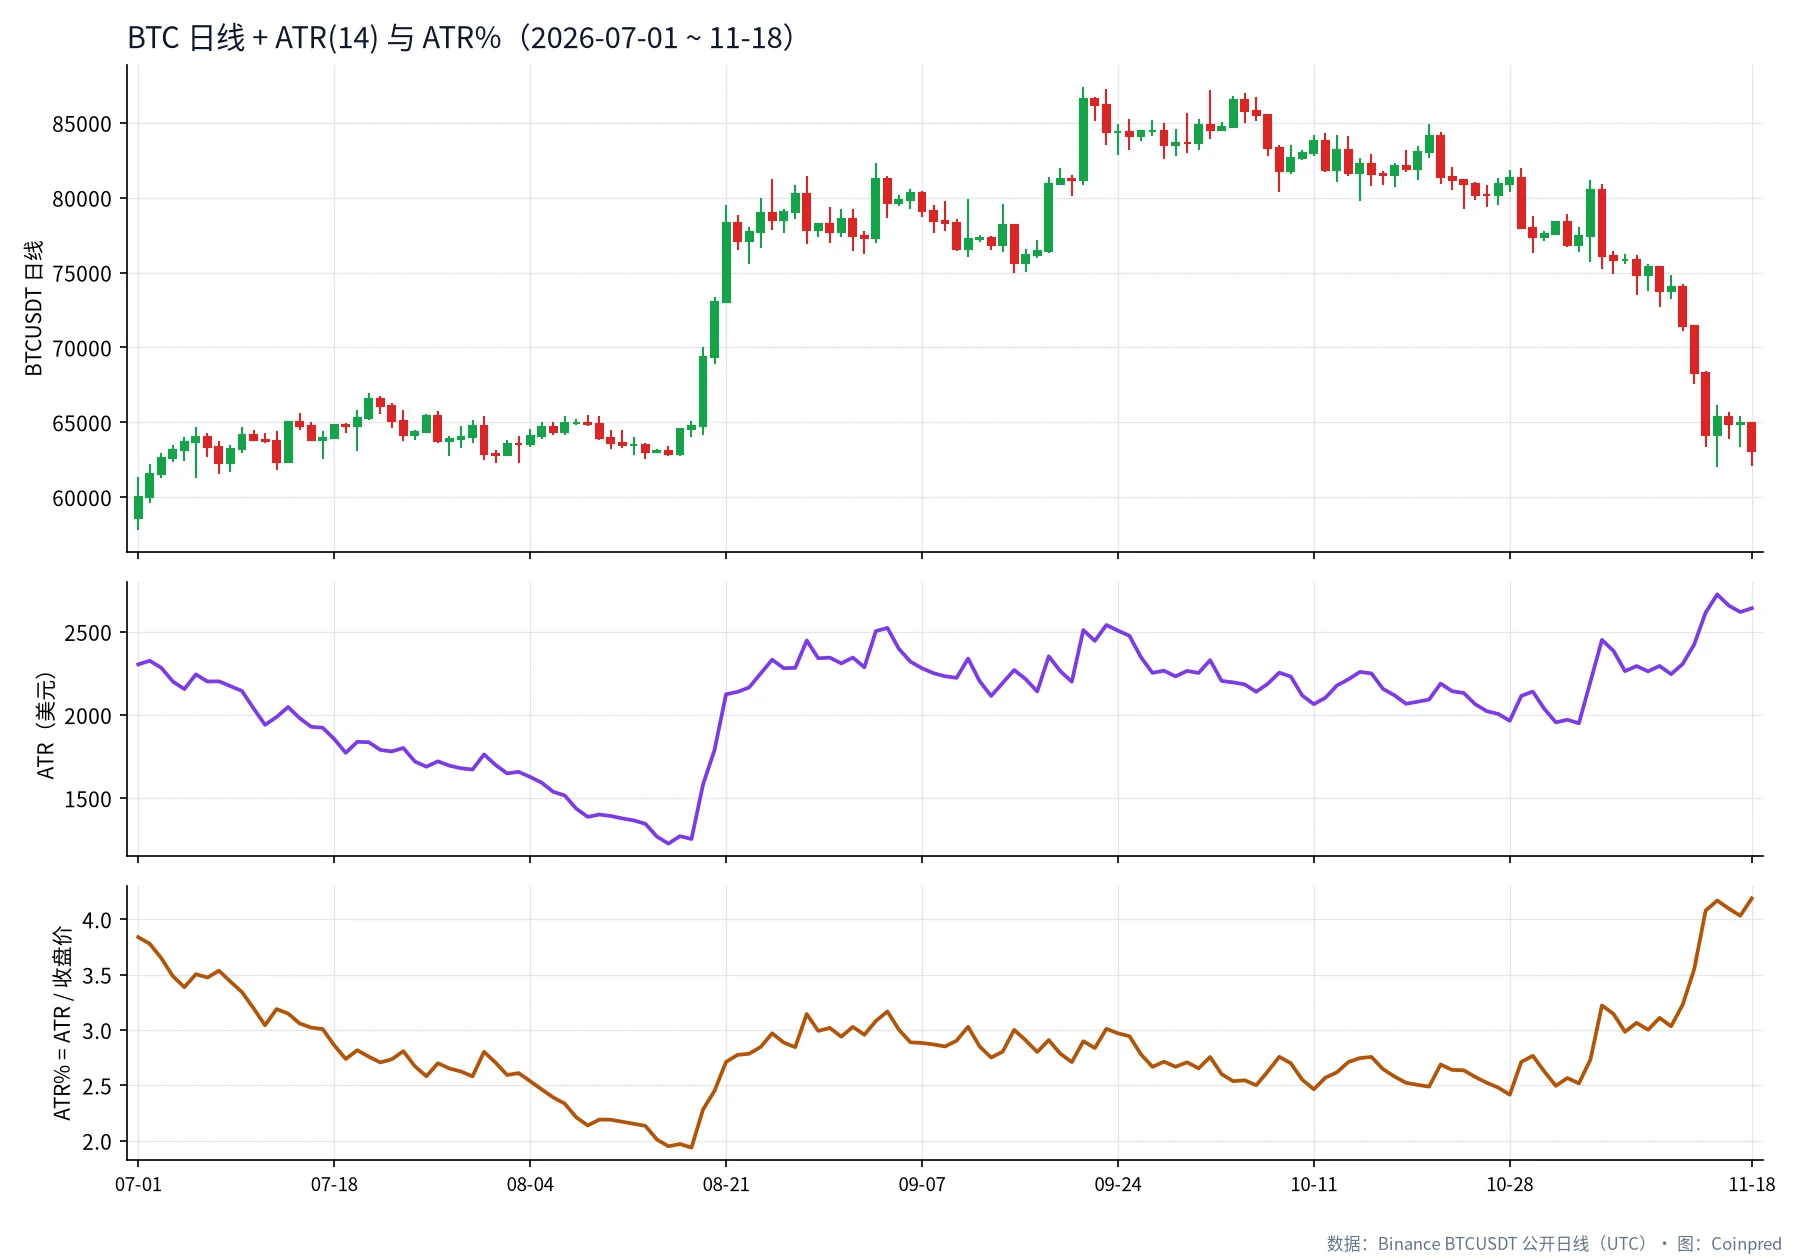
三张图一起看,这一年的“呼吸”很清楚。7 月还带着 6 月下跌留下的偏宽 ATR%,7 月 1 日收在 60,024 时大约还有 3.8%。随后到 8 月上半月,美元 ATR 和 ATR% 一起收窄,并在 8 月中旬见底。19–21 日这三天把美元 ATR 从地板上拽起来。9 月和 10 月大部分时间宽度停在中等位置,即使价格在 9 月 21 日打出这段窗口的最高价 87,395.67。10 月底尤其是 11 月,宽度再次打开——而且这一次 ATR% 比美元 ATR 抬得更明显,因为价格在下跌的同时,波动也在变大。
布林带用均线和标准差讲的是邻近的一件事,构造不同。ATR 并不围绕均线,它只问这段时间覆盖了多宽的地面,并且把跳空也算进去。8 月中旬的安静在两个工具里都能看到。那是对同一状态的互相印证,不是允许你去买下第一根放宽 K 线的许可证。
四、8 月中旬:一天的真实波幅可以瘦到几百美元
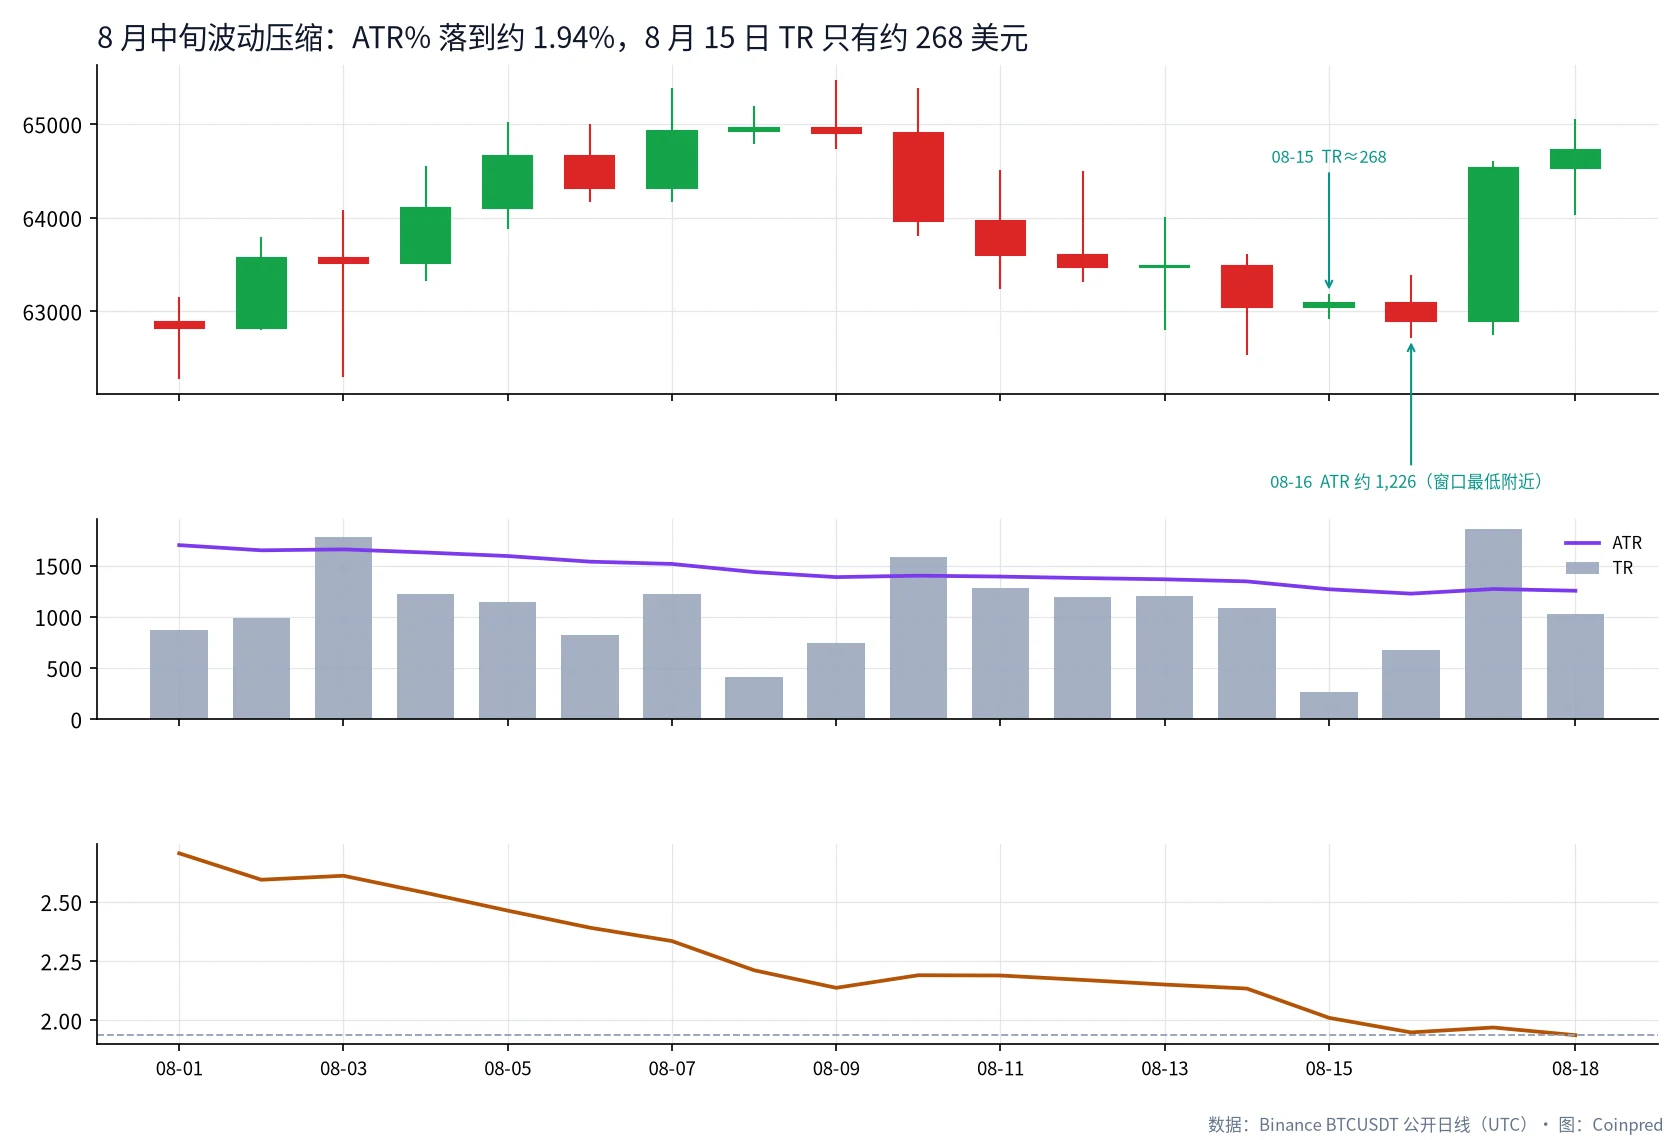
到了 8 月中旬,日线走出的空间小得有些不寻常。8 月 16 日,ATR 本身大约 1,226,是 7 月到 11 月窗口里最低的美元 ATR。8 月 18 日 的 ATR% 大约 1.94%,是同一窗口里最低的百分比。至于 8 月 15 日的真实波幅,前面已经算过,只有大约 268 美元。
| 日期(UTC) | 收盘 | TR | ATR | ATR% | TR / ATR |
|---|---|---|---|---|---|
| 08-14 | 63,043.56 | 1,082 | 1,346 | 2.13% | 0.80× |
| 08-15 | 63,086.01 | 268 | 1,269 | 2.01% | 0.21× |
| 08-16 | 62,900.00 | 674 | 1,226 | 1.95% | 0.55× |
| 08-17 | 64,532.10 | 1,859 | 1,271 | 1.97% | 1.46× |
| 08-18 | 64,725.42 | 1,031 | 1,254 | 1.94% | 0.82× |
我们不会把压缩后的 ATR 当成交易信号。我们把它当成市场近期尺度变了。7 月 ATR% 还在 3% 出头时显得宽裕的止损,放到 8 月中旬的实际日线里会偏大;再过几天,放到随后那几根大波动日线里,又会偏紧。压缩是让你重新量一次的理由,不是让你去猜下一次放宽朝哪边。同一段日期里,成交量也偏瘦——安静不仅体现在宽度上,也体现在换手上。
五、8 月 19–21 日:连续三天都是“正常波动”的数倍
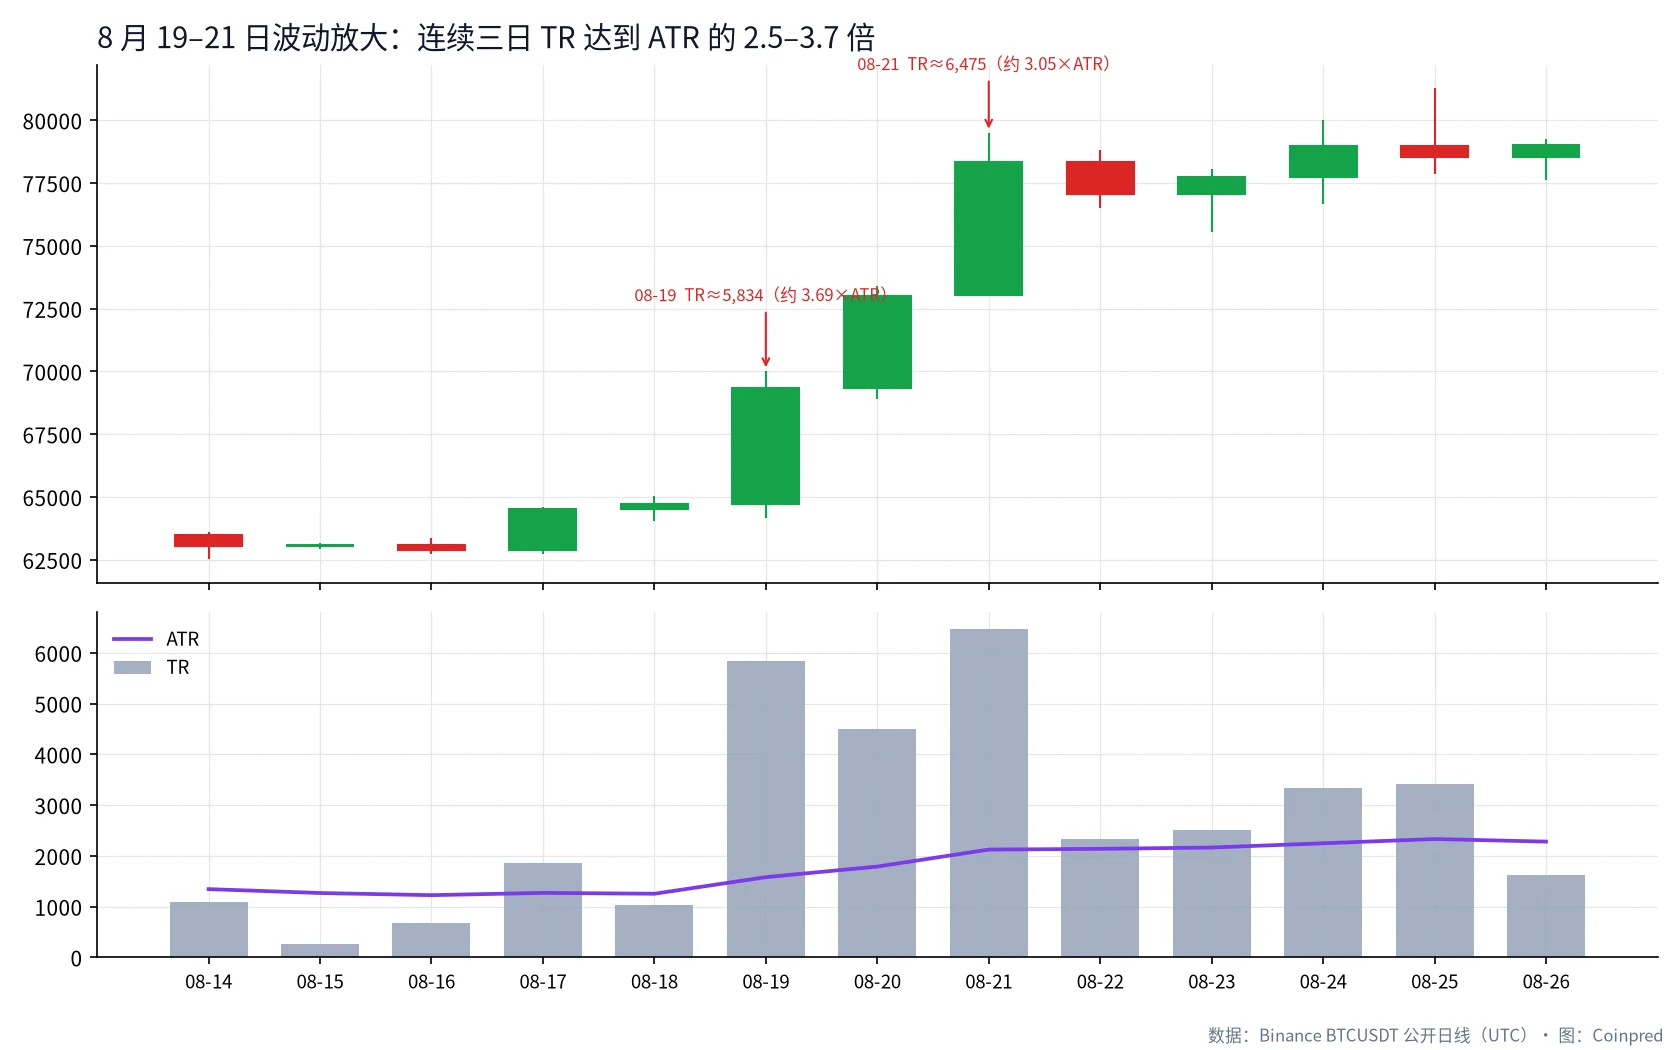
安静是公开地被打破的。这三天,姊妹篇里的随机指标从振荡指标的角度写过;这里我们只关心它们有多宽。
| 日期(UTC) | 开盘 | 最高 | 最低 | 收盘 | 涨跌幅 | TR | 收盘时 ATR | TR / ATR |
|---|---|---|---|---|---|---|---|---|
| 08-19 | 64,725.42 | 70,000.00 | 64,166.00 | 69,334.79 | +7.12% | 5,834 | 1,581 | 3.69× |
| 08-20 | 69,334.78 | 73,400.00 | 68,902.22 | 73,025.15 | +5.32% | 4,498 | 1,790 | 2.51× |
| 08-21 | 73,027.02 | 79,500.00 | 73,027.02 | 78,338.03 | +7.28% | 6,475 | 2,124 | 3.05× |
我们真正会用到的,是下面三点:
- 单日 3 倍 ATR 可能只是尖刺。连续三天 更像是状态切换。美元 ATR 本身从 8 月 18 日大约 1,254 抬到 21 日大约 2,124。“正常有多宽”在 72 小时里被重写了。
- 从 8 月 18 日收盘量出的 1 倍 ATR 止损(64,725.42 − 1,254 ≈ 63,471),和从 8 月 21 日收盘量出的 1 倍 ATR 止损(78,338.03 − 2,124 ≈ 76,214),已经不是同一件东西。倍数没变,市场变了。
- 放宽并不告诉你第二天的方向。8 月 22 日已经回撤,收在 77,074.93,真实波幅大约 2,328,仍然偏高,但不再那么极端。值得带走的是新的 ATR 水平,不是一句“趋势开始了”的口号。
若再叠上K 线和结构,这三天在价格上是突破。ATR 的任务是提醒你:出错的代价刚刚变贵了。
六、ATR 止损怎么设:先把倍数当量尺,别当护身符
“ATR 止损怎么设”是检索词。下面是我们在 Coinpred 复盘时的量法,不是下单建议。
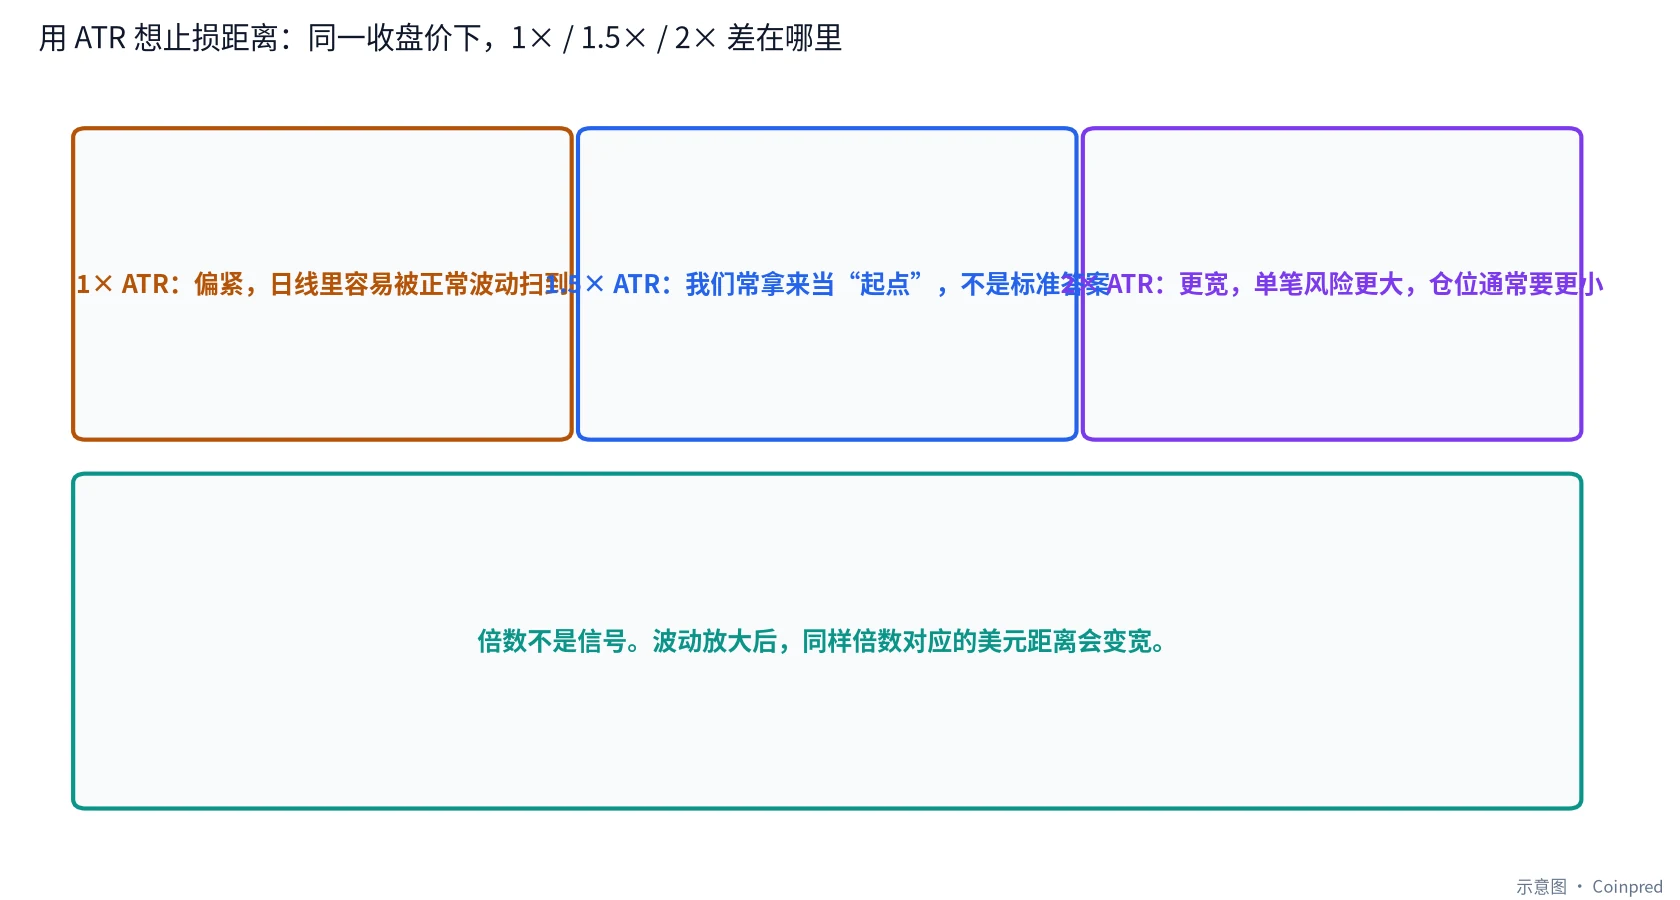
选定一个收盘价,选定一个倍数,做多就往下减,做空就往上加。算术就这么多。难的是选一个既能扛住“普通的一天”,又不会宽到单笔亏损吃掉账户的倍数。
- 1 倍 ATR 用在比特币日线上偏紧。很多普通交易日的真实波幅会大于当时的 ATR,止损只放在 1 倍之外,很容易被这些日子扫到,即使大方向的想法还在。
- 1.5 倍 ATR 是我们最常拿来起量的起点。它不是标准答案,也不是推荐。它只是在这段样本里,通常能躲开普通的一天,又还不至于放到“真正的大波动日”那么远。
- 2 倍 ATR 更宽,同样仓位下占用的美元风险更大,因此如果账户风险要保持不变,仓位通常要更小。
- 也有人用 2.5 倍、3 倍,或从近期摆动高低点再加一段 ATR 缓冲(吊灯止损那一类想法,以及构造不同的 SuperTrend)。它们仍然只是同一条宽度的倍数。数字变大,并不自动变得更安全,只是变得更贵。
下面这张表,希望你多看两眼。同一个倍数,换一个日期,美元距离和百分比距离可以差出一截。多头止损那一列只是 收盘价 − 1.5 × ATR,用来展示距离,不是历史成交,也不表示把止损放在那里就一定会被打到或不会被打到。
| 日期(UTC) | 收盘 | ATR | 1 倍(% / 美元) | 1.5 倍(% / 美元) | 2 倍(% / 美元) | 1.5 倍示意多头止损 |
|---|---|---|---|---|---|---|
| 08-16 | 62,900.00 | 1,226 | 1.95% / 1,226 | 2.92% / 1,839 | 3.90% / 2,452 | 61,061 |
| 08-18 | 64,725.42 | 1,254 | 1.94% / 1,254 | 2.91% / 1,881 | 3.88% / 2,508 | 62,844 |
| 08-21 | 78,338.03 | 2,124 | 2.71% / 2,124 | 4.07% / 3,186 | 5.42% / 4,249 | 75,152 |
| 09-15 | 75,644.48 | 2,270 | 3.00% / 2,270 | 4.50% / 3,405 | 6.00% / 4,540 | 72,239 |
| 09-21 | 86,620.00 | 2,510 | 2.90% / 2,510 | 4.35% / 3,765 | 5.80% / 5,021 | 82,855 |
| 10-04 | 86,530.00 | 2,196 | 2.54% / 2,196 | 3.81% / 3,293 | 5.07% / 4,391 | 83,237 |
| 10-29 | 77,991.89 | 2,115 | 2.71% / 2,115 | 4.07% / 3,172 | 5.42% / 4,229 | 74,820 |
| 11-01 | 78,354.00 | 1,956 | 2.50% / 1,956 | 3.74% / 2,933 | 4.99% / 3,911 | 75,421 |
| 11-14 | 64,150.00 | 2,617 | 4.08% / 2,617 | 6.12% / 3,925 | 8.16% / 5,233 | 60,225 |
| 11-18 | 63,068.22 | 2,642 | 4.19% / 2,642 | 6.28% / 3,962 | 8.38% / 5,283 | 59,106 |
先看美元,再看百分比。8 月 18 日的 1.5 倍大约是收盘价的 2.91%,约 1,881 美元;同一个倍数到了 11 月 18 日,大约是 6.28%,约 3,962 美元。如果仓位不变,11 月会用同一块“1.5 倍 ATR”的招牌,承担超过两倍的百分比风险,以及大约两倍的美元风险。这就是全部教训,也是为什么“ATR 止损怎么设”没法用一个倍数打发。
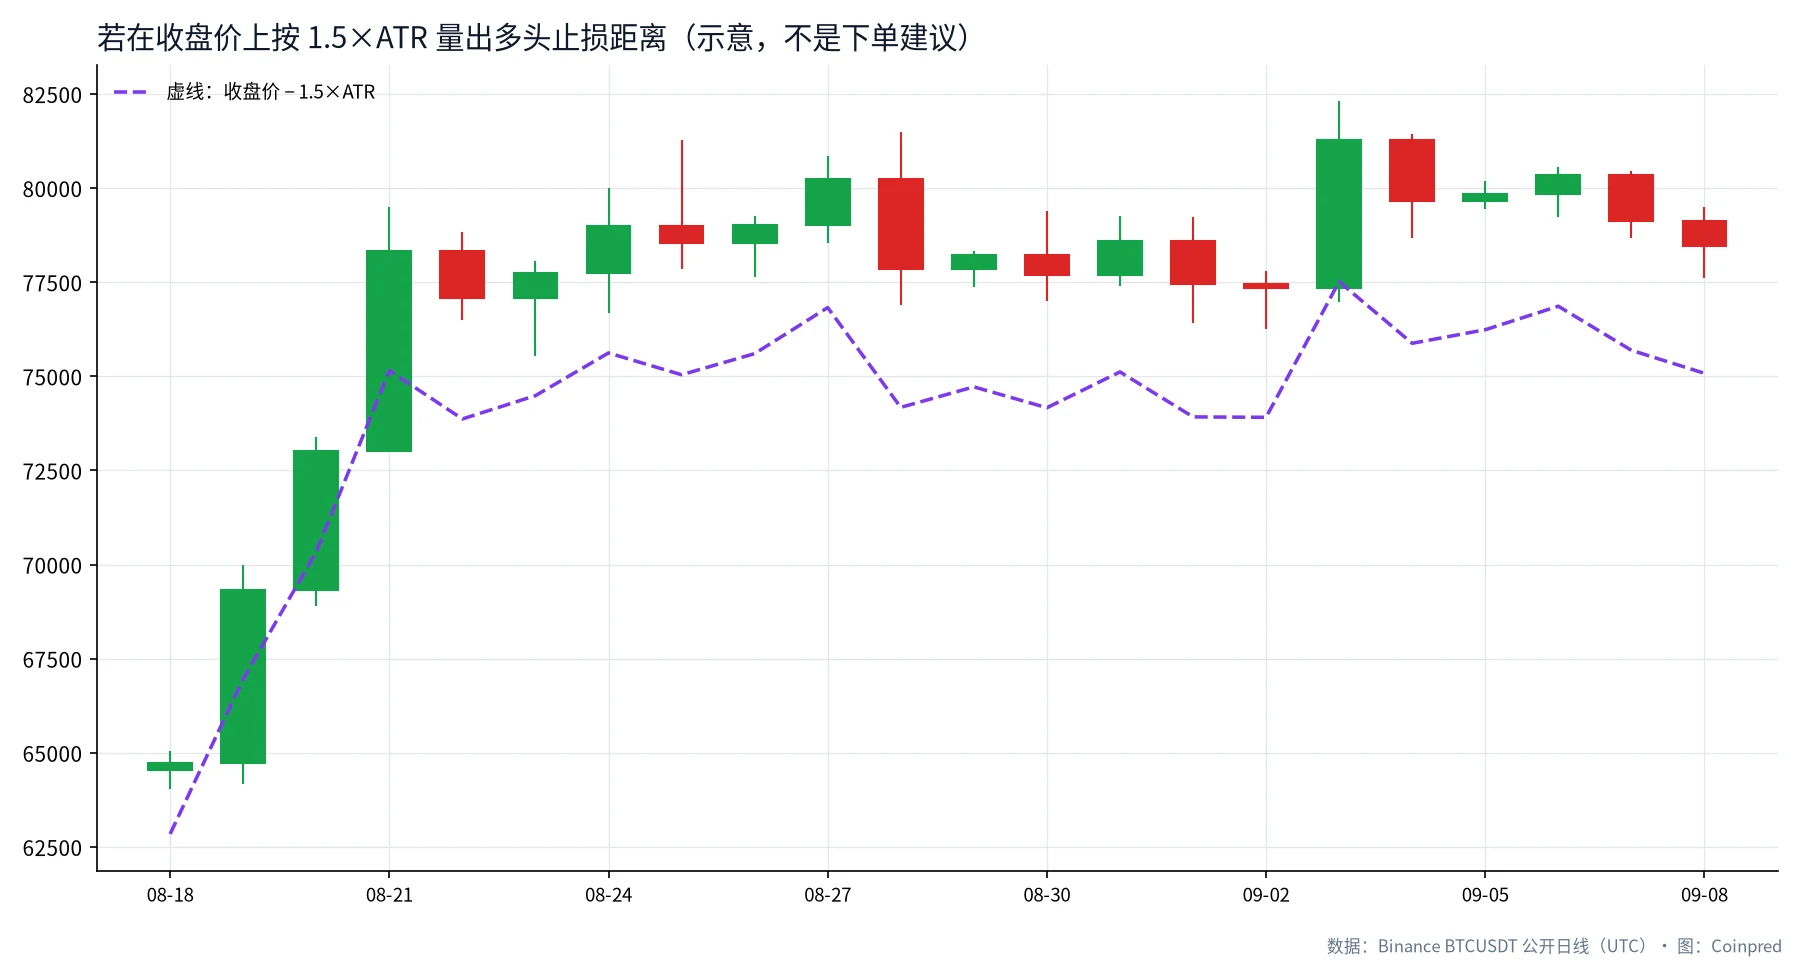
图上这条虚线,是每一天用当天收盘和当天 ATR 重新算出来的。它不是你从 8 月 18 日就开始挂在市场里的移动止损。我们故意这样画,是不想让人误以为这是一套回测好的系统。它真正展示的是:在 8 月中旬放宽之后,ATR 还在调整的那些日子里,每个收盘下方站着多宽的距离。有的交易日最低价更靠近这条线,有的比较远。远近是描述,不是评分。
七、波动放大就减仓:11 月把同一个倍数放大了
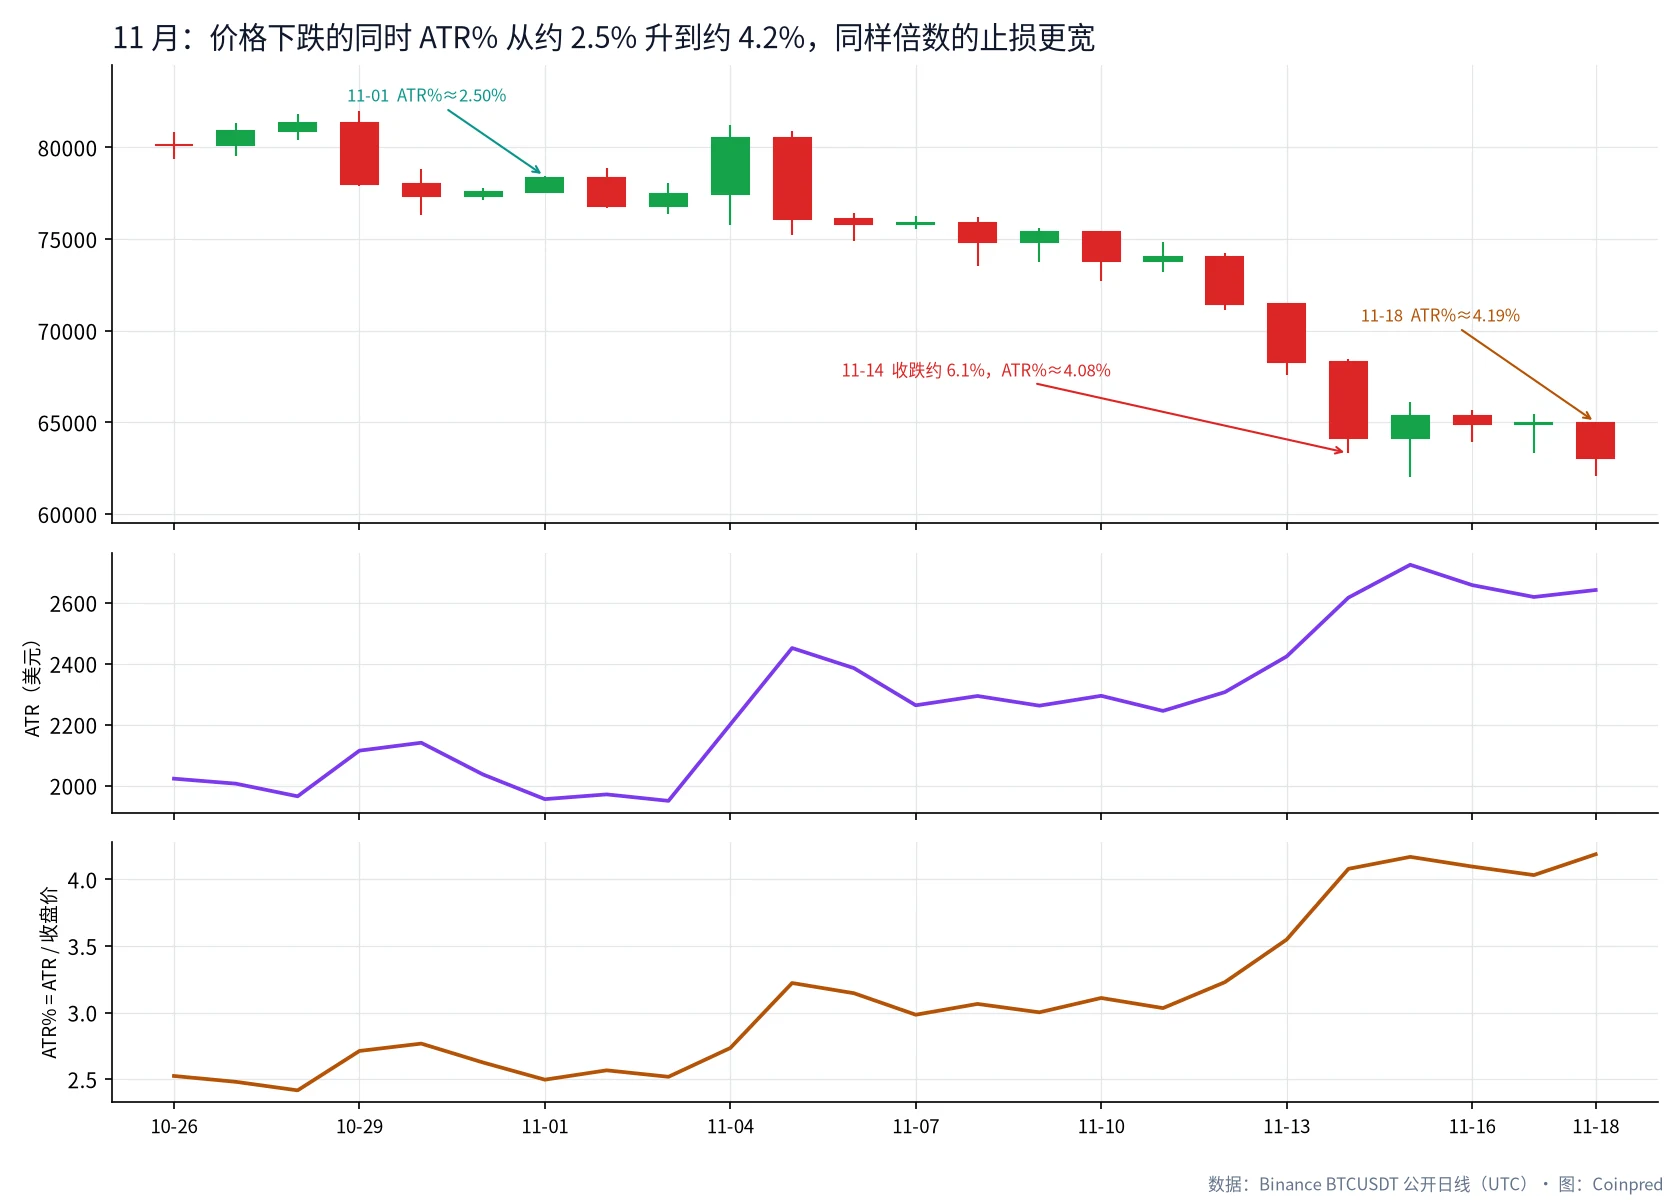
11 月让上面那张表不再抽象。11 月 1 日收在 78,354.00,ATR 大约 1,956,ATR% 大约 2.50%,1.5 倍大约是 2,933 美元,合 3.74%。到了 11 月 14 日,收盘 64,150.00,当天跌约 6.10%,ATR 大约 2,617,ATR% 大约 4.08%。到了 11 月 18 日,ATR% 大约 4.19%,是 7 月到 11 月样本里的最高值,收盘 63,068.22。
中间几天值得点名,因为“波动打开了”在原始行情里就是这个样子:
- 11 月 4 日:收涨 3.94% 到 80,504.01,真实波幅大约 5,460(约当时 ATR 的 2.48 倍)。
- 11 月 5 日:收跌 5.49% 到 76,088.01,真实波幅大约 5,710(约 2.33 倍)。
- 11 月 13 日:收跌 4.40% 到 68,314.00,真实波幅大约 3,946。
- 11 月 14 日:收跌 6.10% 到 64,150.00,真实波幅大约 5,126。
我们自己的习惯,仍然只是习惯不是定律:当 ATR% 已经明显走到更高一档,就缩小仓位,让同一倍数对应的美元风险,尽量回到你在更安静那一档里愿意承担的水平。 不要因为 11 月 1 日那个美元数字看着顺眼,就把旧止损原样留着,盼着市场继续像那天一样窄。也不要把升高的 ATR 当成追单的理由。宽度不是方向。旁边那篇随机指标教程从振荡指标的角度写了同一个 11 月:%K 连续 12 天停在 20 下方。两篇对“这是一段决心明确、同时在变宽的下跌”的描述是对得上的。哪一篇都不是买单。
如果你已经在策略里使用 ATR——我们在策略库里整理过的一些开源脚本,也会把 ATR 当作止损或风险单位——请先读脚本自己的倍数和周期。4 小时图上的 1.5 倍 ATR 止损,和日线上的 1.5 倍,不是同一个对象。这篇文章只讨论日线。
八、ATR 和布林带怎么对照,以及它在 Coinpred 工具里的位置
前面已经提到过通道。8 月中旬的布林带挤压,和 8 月中旬的 ATR 压缩,是同一段行情的两种方言。放宽的日子里,价格常常会沿着轨道走,同时打出很大的 TR / ATR 倍数。当它们合不上——价格抵着轨道但真实波幅很小,或真实波幅很大却始终走在轨道中部——我们会放慢,回头看收盘和成交量。
在 Coinpred 终端里,ATR 也是我们整理给 JEV 分析 的 12 项指标之一。这不会把 ATR 变成方向判断,模型的置信度仍然不是胜率。它只说明:我们坐下来读日线时,量宽度的方式和看均线、看振荡指标一样,都是先用手做的上下文,然后再决定要不要让模型把同一份公开行情重新整理一遍。流程见玩法教程,这篇是其中的“宽度”一章。
九、五步用 ATR 的习惯
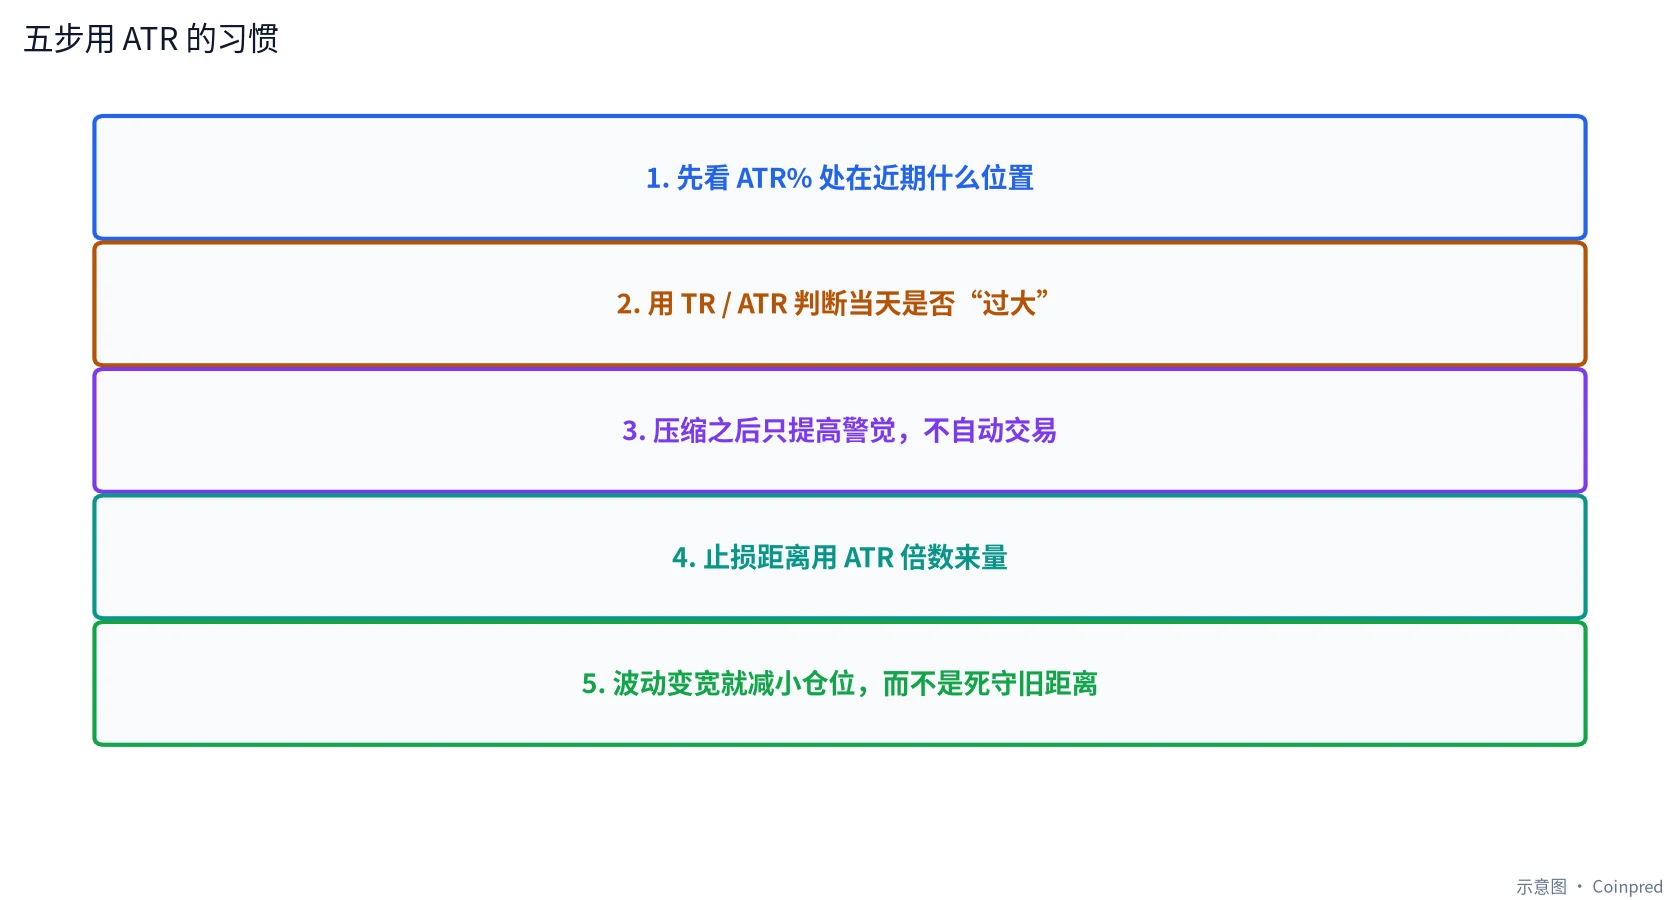
- 先看今天的 ATR% 处在近期什么位置。 是靠近数周低位,像 8 月中旬大约 1.94% 那样,还是靠近局部高位,像 11 月 18 日大约 4.19% 那样?
- 用 TR / ATR 判断当天是否“过大”。 我们通常在单日真实波幅开始越过大约 2 倍 ATR 时提高注意力,并把连续出现的这类日子看成可能的状态切换,而不是一根噪声。
- 压缩只提高警觉,不自动变成交易。 268 美元的真实波幅是关于尺度的信息,不是对下一个 7% 交易日的预测。
- 用 ATR 倍数来量止损距离,并把倍数写下来。 1.5 倍是我们常开始量的地方,不是认证过的答案。
- 波动变宽就减小仓位,让美元风险仍然诚实。 不要因为上个月喜欢那个美元数字,就把旧止损一直留着。
十、宽度一变就容易踩进去的坑
- 把 ATR 当成带方向的指标。它没有方向。
- 在 BTC 日线上放 1 倍止损,然后对“普通的一天把它扫掉”感到惊讶。
- 把 15 分钟图上的 1.5 倍搬到日线,或反过来搬。
- 只看美元 ATR,却忘了价格水平已经走了很远,就像 9 月和 11 月的差别。
- ATR 已经明显抬升,止损的美元距离却原地不动。
- 把单日 3 倍 ATR 当成新状态,或对连续三天的放宽无动于衷。
- 把回看期在 7、14、21 之间来回换,直到止损“看起来能活下来”。这篇复盘全程用 14,并且继续用 14。
- 把这种量法误认成已经回测过的优势。第六节里的虚线不是成绩单。
常见问题
加密货币的 ATR 怎么算?为什么是 14?
我们用的是威尔德 14 周期 ATR:真实波幅取上文三个距离的最大值,第一个值等于前 14 个 TR 的平均,之后按(前值 × 13 + 当日 TR)÷ 14 递推。14 是 Wilder 的原默认值,也是大多数 BTC 日线图打开时仍在用的数字。7 周期会转得更快,21 周期会转得更慢。没有官方的“比特币 14”。有的只是一个决定:把参数固定下来,长到足够让 8 月中旬和 11 月中旬还能互相比较。
ATR 止损怎么设?1.5 倍是不是正确答案?
没有正确答案。在这段日线样本里,1 倍偏紧,1.5 倍是我们最常起量的距离,2 倍更宽、更贵,通常要配更小的仓位。表里 11 月那一行就是提醒:11 月 1 日大约只占收盘 3.7% 的 1.5 倍,到了 11 月 18 日大约变成 6.3%。把倍数写下来,ATR% 换档时重新算美元距离,不要把“1.5 倍 ATR”六个字当成护身符。
比特币价格已经走了很远,应该看 ATR 还是看 ATR%?
两个都看。跨价格水平比较波动,ATR% 更公平;止损若以 USDT 计价,真正打到账户上的是美元 ATR。9 月的美元 ATR 已经不低,11 月真正走出原来区间的,是 ATR%。
怎样才算相对当前 ATR 的“大波动日”?
我们没有法令。自己的笔记里,大约从 2 倍 开始抬高注意力,并把一串 2.5–3.5 倍的日子——比如 8 月 19–21 日,或 11 月上中旬那些下跌日——看成宽度可能已经换档,而不是一根孤刺。单日尖刺可能消退;连续三天的宽波动,通常会把 ATR 本身改写掉。
像 8 月中旬那样 ATR% 压缩到约 1.94%,能预测突破吗?
不能。它只能说明近期尺度变小了。下一次放宽可以朝两个方向,也可以迟迟不来。8 月中旬后来确实放得很宽,但那是一段已经发生的历史,不是定律。把压缩和结构、成交量放在一起看,不要让 ATR% 独自发动交易。
ATR 和布林带带宽有什么不同?
布林带的宽窄,来自均线加减收盘价标准差之后的通道距离。ATR 是对真实波幅的平滑,而真实波幅把与前收相关的跳空距离也算进去。它们常常一起安静、一起醒来。合不上的时候,我们看收盘和成交量,而不是在两者里选一个赢家。
能不能像吊灯止损或 SuperTrend 那样,用 ATR 做移动止损?
可以,很多公开脚本也这么做,包括我们整理过的一些开源讲解。移动止损仍然继承你喂给它的 ATR 宽度,仍然需要周期和倍数。我们不在这里回测任何一套。若你要用移动止损,状态切换时重新算,并记住:移动止损也可能只因为噪声、而不是因为走势结束,就把你带出去。
ATR 和仓位有什么关系?
应该有关系。若你对每个想法只愿意承担账户的固定一小部分风险,仓位大致是 账户风险 ÷(倍数 × ATR) 得到的币数。ATR 翻倍,若风险比例要保持不变,仓位就减半。这就是我们反复说“波动变宽就减仓”的算术,不是一句关于胆量的口号。
4 小时 BTC 图上的 ATR,能和这篇日线 ATR 直接比吗?
只有在你承认它们是两种钟面之后,才能谈比较。4 小时图上的 14 根 ATR,是大约两天多的 4 小时波幅窗口,不是 14 根日线真实波幅的威尔德平均。那个钟面上的 1.5 倍止损会离盘口更近。本文的日期和百分比只对日线负责。
ATR 变宽,会改变 JEV 的方向,或改变事件合约的看法吗?
最多只能作为背景。ATR 不参与方向投票,事件合约仍然有自己的到期和结算规则——若你研究的是这类产品,请先读 BTC 事件合约说明。JEV 的置信度也不是胜率。更宽的 ATR 至多提醒你:同一个方向看法,现在带着更大的典型波动一起走。这是仓位问题,不是结算预测。
数据与参考
- K 线:Binance 公开接口,BTCUSDT 日线,UTC,主要区间 2026-07-01 至 2026-11-18。撰写时 11 月 19 日这根日线尚未结束,故不纳入完整交易日。
- 指标:威尔德 ATR(14);真实波幅取最高−最低、|最高−前收|、|最低−前收|三者最大;ATR% = ATR ÷ 收盘价 × 100。
- 平均真实波幅由 J. Welles Wilder Jr. 在 New Concepts in Technical Trading Systems(1978)中提出。上文实现对应大多数加密货币日线图使用的威尔德平滑。
- 本系列相邻教程:K 线、支撑阻力、均线、RSI、MACD、布林带、成交量、斐波那契,以及姊妹篇随机指标怎么用。
全部图由 Coinpred 根据上述公开数据绘制。若你复算时发现日期或数字对不上,欢迎通过作者页或页上的联系方式(@xbluev)写信给我们。交易有风险,请独立判断并控制仓位。本文仅供学习,不构成投资建议。Coinpred 不面向中国大陆地区用户提供服务。